Regres poisťovne voči autoservisu a škoda na vozidle počas opravy
Čo robiť vo chvíli, keď pošlete firemné vozidlo na bežnú výmenu oleja, no zo servisu vám zavolajú, že spadlo zo zdviháka alebo ho mechanik pri skúšobnej jazde nabúral? V takej situácii prichádza na rad havarijné poistenie a škoda v autoservise, no postup sa výrazne líši od bežnej dopravnej nehody. Ak riadite firmu alebo spravujete vozový park, potrebujete presne vedieť, či máte čerpať vlastnú poistku, kedy zodpovedá opravovňa a ako zabezpečiť, aby podnik nedoplácal za cudziu chybu.
Právny rámec je v tomto neúprosný. Podľa § 421 Občianskeho zákonníka každý, kto od iného prevzal vec do opravy, zodpovedá za jej poškodenie, stratu alebo zničenie. Nezáleží na tom, či ide o autorizované stredisko alebo menšiu dielňu. Hoci má autoservis povinnosť nahradiť škodu, majitelia vozidiel často volia rýchlejšiu cestu cez vlastné havarijné poistenie vozidla. Poisťovňa vám škodu vyplatí a následne podľa § 813 a § 827 Občianskeho zákonníka uplatní regres priamo voči prevádzkovateľovi servisu.
Fotodokumentácia pri odovzdaní vozidla: Ako predísť sporu o vinu?
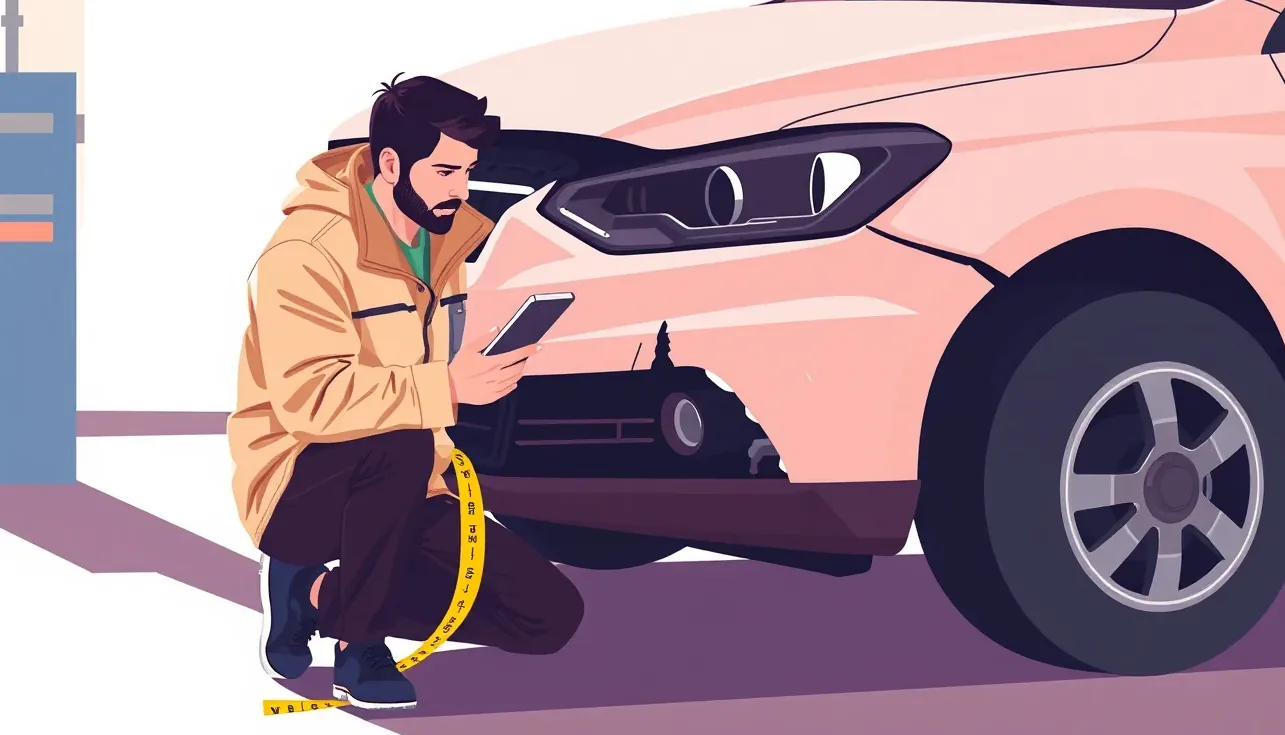
Najčastejší problém nastáva pri preberaní auta, kedy mechanik tvrdí, že poškodený nárazník či prasknuté svetlo na aute už bolo. Ak nemáte v rukách dôkaz, ocitnete sa v dôkaznej núdzi. Zákon síce predpokladá zodpovednosť servisu za prevzatú vec, no musíte preukázať, v akom stave vozidlo do dielne dorazilo. Pri správe firemnej flotily by mal byť preto štandardom jasný odovzdávací proces.
Pred odovzdaním kľúčov technickému personálu venujte päť minút kontrole. Mobilný telefón s kvalitným fotoaparátom a čitateľný preberací protokol vám môžu ušetriť tisíce eur a týždne dohadovania.
Kontrolný zoznam pred odovzdaním kľúčov v servise
- Stav tachometra: Zaznamenajte presný počet kilometrov, aby ste vylúčili neoprávnené používanie vozidla mimo nutnej skúšobnej jazdy.
- Obhliadka karosérie dookola: Odfoťte všetky štyri strany auta, disky kolies a detaily nárazníkov za denného svetla.
- Stav interiéru a palubnej dosky: Zaznamenajte neporušenosť čalúnenia, displejov a absenciu varovných kontroliek motora.
- Písomný preberací protokol: Trvajte na podpise preberacieho protokolu s vyznačením existujúcich škrabancov, dátumu a presného času prevzatia.
- Zoznam vecí vo vozidle: Nenechávajte v aute cennosti, náradie ani firemné dokumenty, na ktoré sa poistenie servisu nemusí vzťahovať.
Krátenie normohodiny v nezmluvnom servise: Prečo poisťovňa nepreplatí celú faktúru?
Pokiaľ sa poškodenie odstraňuje v inom servise, než ktorý odporučila vaša poisťovňa, majiteľ často narazí na krátenie poistného plnenia. Poisťovne majú nastavené interné limity, ktoré vychádzajú z priemerných cien práce na trhu. Kým autorizované strediská si bežne účtujú hodinovú sadzbu vo výške 70 až 120 eur bez DPH, poisťovňa pri nezmluvných partneroch často akceptuje len 35 až 60 eur bez DPH za normohodinu.
Od 1. januára 2025 navyše platí základná sadzba DPH 23 percent na servisné práce aj náhradné diely, čo rozdiely medzi faktúrou a plnením ešte viac prehlbuje. Ak vznikne medzi poisťovňou a servisom rozdiel, servis bude doplatok vymáhať od vás. Pri riešení nákladov je užitočné poznať, ako prebieha spor o výšku poistného plnenia a kedy má poisťovňa právo sadzby znížiť. Ak škodu spôsobil pôvodný servis, tento cenový rozdiel patrí k nárokom, ktoré musíte žiadať priamo od vinníka.
Škoda pri autokozmetike a čistení: Kryje poistka prepálené sedadlá či poškodený lak?
Zákazníci často predpokladajú, že havarijná poistka kryje akékoľvek nešťastie, ktoré sa s autom udeje. Práve pri čistení, tepovaní interiéru a leštení laku však narážajú na tvrdé výluky. Poistné zmluvy štandardne vylučujú škody spôsobené nesprávnou údržbou, chybným technologickým postupom alebo agresívnou chémiou. Havarijné poistenie a škoda v autoservise pri čistiacich úkonoch sú tak často v priamom rozpore s poistnými podmienkami.
Ak pracovník autoumyvárne spáli bezfarebný lak rotačnou leštičkou, poškodí kožené sedadlo parným čističom alebo zaleje riadiacu jednotku vodou, kasko poisťovňa plnenie spravidla zamietne. Udalosť totiž nie je náhodným vonkajším nárazom ani živelnou udalosťou, ale chybou pri výkone práce. V takom prípade musíte škodu uplatniť priamo z poistenia zodpovednosti za škodu podnikateľa, ktoré by kvalitná autokozmetika mala mať uzatvorené. Pokiaľ prevádzka poistku nemá, nezostáva iná cesta než písomná výzva na úhradu a vymáhanie z jej vlastných prostriedkov.
Výluka pneumatík: Kedy poškodenie kolies servisom nezaplatí kasko?
Ďalším špecifickým bodom v poistných zmluvách je výluka samostatného poškodenia pneumatík. Ak mechanik pri prezúvaní pretrhne pätku drahej nízkoprofilovej pneumatiky alebo ju prereže na zdviháku, z havarijnej poistky nedostanete nič, pokiaľ súčasne nedošlo k poškodeniu disku, nápravy či karosérie. Kasko chráni pneumatiky spravidla len vtedy, ak sú súčasťou väčšej dopravnej nehody alebo vandalizmu.
Tu nastáva zásadný rozdiel medzi riešením škody cez vlastnú zmluvu a priamou zodpovednosťou servisu. Kým vaša havarijka má prísne výluky a započítava spoluúčasť vo výške 5 percent (minimálne 165 eur), servis podľa Občianskeho zákonníka zodpovedá za škodu v plnom rozsahu bez ohľadu na to, či ide len o pneumatiku. Tabuľka nižšie prehľadne porovnáva oba spôsoby riešenia škody, ktorú spôsobil personál servisu.
| Riešenie cez vlastné havarijné poistenie | Priame uplatnenie voči servisu (zodpovednosť) |
|---|---|
| Poisťovňa likviduje škodu rýchlo a bez čakania na súdny spor | Servis môže proces zdržiavať a odmietať uznanie viny |
| Musíte zaplatiť zmluvnú spoluúčasť (napr. 5 % / min. 165 €) | Náhrada škody je bez spoluúčasti v plnej výške |
| Hrozí strata bonusu na poistnom, kým sa neuzavrie regres | Žiadny negatívny vplyv na váš bonus a škodový priebeh |
| Uplatňujú sa výluky na údržbu a samotné pneumatiky | Platí plná zodpovednosť za prevzatú vec podľa § 421 OZ |
| Poisťovňa následne uplatní regres voči prevádzke servisu | Celé dokazovanie a komunikáciu vediete so servisom sami |
Ekonomická totálna škoda v servise a ocenenie zvyškov vozidla
Mimoriadne nepríjemná situácia nastáva, ak mechanik spôsobí rozsiahlu haváriu na skúšobnej jazde alebo auto spadne zo zdviháka tak nešťastne, že sa skrúti nosný rám karosérie. V takej chvíli náklady na opravu ľahko prekročia 70 až 80 percent všeobecnej hodnoty vozidla pred poškodením. Likvidátor takýto prípad vyhodnotí ako ekonomickú totálnu škodu.
Pri totálnej škode poisťovňa nevyplatí faktúru za opravu, ale stanoví trhovú hodnotu vozidla v čase nehody, odpočíta hodnotu použiteľných zvyškov (vraku) a vyplatí vám len tento rozdiel. Vrak sa obvykle draží v poistnej aukcii. Pri starších firemných autách však vzniká problém: vyplatená suma vám nepostačí na kúpu rovnocenného auta a servis navyše odmieta doplatiť nepriame straty. Ak ide o novšie auto, situáciu dokáže zachrániť GAP poistenie vozidla, ktoré dorovná plnenie až do pôvodnej nákupnej ceny na faktúre.
Hneď po výplate poistného plnenia poisťovňa zaháji proces, ktorým je vymáhanie vyplatenej škody od vinníka. Servis je povinný poistné plnenie poisťovni vrátiť. Vy ako poškodený máte popri tom stále právo žiadať od servisu preplatenie zaplatenej spoluúčasti a ďalších preukázateľných nákladov, napríklad na zapožičanie náhradného vozidla. Pre firmy, ktoré prevádzkujú poistenie firemného auta na dlhodobý prenájom, je tento postup kľúčový, keďže lízingové spoločnosti vyžadujú striktné dodržanie zmluvných postupov pri každej škode.
Nezabúdajte na lehoty: škodovú udalosť musíte poisťovni na území SR oznámiť spravidla do 15 dní od jej vzniku. Celkový nárok na plnenie sa premlčuje za tri roky, pričom premlčacia doba začína plynúť rok po poistnej udalosti. Pokiaľ servisu chýba vôľa dohodnúť sa a škodu nahlásiť na svoju poistku zodpovednosti, nečakajte. Hláste škodu z kaska a poisťovňa si svoje peniaze cez zákonný regres zabezpečí sama.
Časté otázky o škodách na aute v autoservise
Môže mi servis odmietnuť vydať auto, kým neuhradím rozdiel v cene opravy?
Servis má podľa zákona zádržné právo len na pohľadávky, ktoré priamo súvisia s dohodnutou opravou podľa objednávky. Ak vám však servis auto poškodil a sporíte sa o to, kto uhradí škodu spôsobenú personálom, servis nemá právo zadržiavať vozidlo ako nátlakový prostriedok. V takom prípade privolajte políciu.
Vráti mi poisťovňa spoluúčasť po tom, čo úspešne vymôže regres od servisu?
Áno. Ak si škodu necháte vyplatiť zo svojej havarijnej poistky, poisťovňa vám najprv odpočíta zmluvnú spoluúčasť. Akonáhle však poisťovňa úspešne vymôže celú vyplatenú sumu späť od prevádzkovateľa servisu alebo z jeho poistky zodpovednosti, máte nárok na vrátenie zaplatenej spoluúčasti a váš bezškodový bonus zostane nedotknutý.
Čo ak mechanik havaroval na skúšobnej jazde bez môjho vedomia?
Pokiaľ bola skúšobná jazda nevyhnutná na diagnostiku či kontrolu opravy, ide o riadny výkon servisu a plne za ňu zodpovedá opravovňa podľa § 421 Občianskeho zákonníka. Ak by však zamestnanec použil firemné vozidlo svojvoľne na súkromné účely (napríklad cez víkend), môže ísť o neoprávnené používanie cudzieho motorového vozidla a škoda sa rieši aj v trestnoprávnej rovine.
Musí mať každý autoservis na Slovensku zo zákona poistenie zodpovednosti?
Nie. Na rozdiel od povinného zmluvného poistenia pre autá neexistuje zákonná povinnosť pre autoservisy mať poistenie podnikateľskej zodpovednosti za prevzaté vozidlá. Je to dobrovoľné rozhodnutie majiteľa servisu. Preto je pred zverením drahého firemného vozidla do opravy rozumné overiť, či servis takúto poistku má a s akým limitom plnenia.