Poistenie auta online: porovnanie cien a návod, ako vybrať krytie
Zanedbanie povinností pri uzatváraní zmluvy na poistenie auta sa väčšinou prejaví v tej najmenej vhodnej chvíli: priamo na mieste nehody alebo pri doručení zamietavého stanoviska z likvidácie škody. Ak vyrazíte na cesty bez platného krytia, hrozí vám nielen pokuta od okresného úradu vo výške od 50 € do 5 000 € (a od 1. októbra 2026 automatická sankcia podľa hmotnosti vozidla až do 900 €), ale predovšetkým osobná finančná zodpovednosť za všetky spôsobené škody. Priemerná výška škody na vozidle pritom vzrástla z 1 555 eur v roku 2019 na 2 333 eur v roku 2025. Ak spôsobíte vážnu nehodu s viacerými zranenými, celkové nároky poškodených na zdraví, bolestnom a ušlom zisku môžu dosiahnuť státisíce eur. Preto je včasné a správne nastavené poistenie auta online základnou podmienkou bezpečnej prevádzky každého motorového vozidla.
Mnoho motoristov sa domnieva, že akékoľvek lacné poistenie auta automaticky vyrieši všetky nepríjemnosti na cestách. Skutočnosť je však zložitejšia. Na slovenskom trhu rozlišujeme dva odlišné piliere ochrany: zákonné poistenie zodpovednosti za škodu spôsobenú prevádzkou vozidla, ktoré chráni cudzí majetok a zdravie, a dobrovoľné kasko, ktoré zabezpečuje vaše vlastné vozidlo. Ak hľadáte najlacnejšie poistenie auta, nestačí sledovať iba konečnú sumu na faktúre. V tomto podrobnom sprievodcovi si krok za krokom rozoberieme limity plnenia, riziká podpoistenia, záludnosti spoluúčasti aj presné postupy pri nahlasovaní škodových udalostí, aby vás žiadna poistná udalosť nezaskočila.
Čo presne kryje povinné zmluvné poistenie a čo z neho nikdy nedostanete
Základným kameňom ochrany na cestách je povinné zmluvné poistenie (PZP), ktoré vychádza priamo zo zákona č. 381/2001 Z. z. Držiteľ, vlastník alebo prevádzkovateľ vozidla má zákonnú povinnosť uzavrieť túto zmluvu najneskôr v deň prvého použitia motorového vozidla v cestnej premávke. Ak kupujete nový automobil zo salónu alebo jazdené vozidlo z bazára, bez platného potvrdenia o poistení (zelenej karty) nesmiete vyjsť na verejnú komunikáciu. Od 1. augusta 2024 navyše platí rozšírená definícia, podľa ktorej podliehajú povinnosti poistenia aj samostatné dopravné prostriedky s vlastným mechanickým pohonom s konštrukčnou rýchlosťou nad 25 km/h, prípadne s prevádzkovou hmotnosťou nad 25 kg a konštrukčnou rýchlosťou nad 14 km/h.
Účelom tohto poistenia je chrániť poškodené tretie strany pred následkami vašej chyby za volantom. Ak zaviníte kolíziu, vaša poisťovňa uhradí škody poškodenému vodičovi, posádke iného vozidla, chodcom či majiteľom poškodeného majetku. Zákonné minimálne limity poistného plnenia sú nastavené mimoriadne vysoko, aby pokryli aj rozsiahle hromadné havárie:
- 6 450 000 eur na jednu škodovú udalosť za škody na zdraví a náklady pri usmrtení bez ohľadu na počet zranených alebo usmrtených osôb,
- 1 300 000 eur na jednu škodovú udalosť pri škodách na veciach a ušlom zisku.
Tieto limity sú zákonom stanovené minimá a žiadna zmluva na slovenskom trhu nesmie obsahovať nižšie krytie. Mnohé poisťovne však ponúkajú prémiové balíky, v ktorých limity navyšujú až na desiatky miliónov eur. Ak chcete zistiť aktuálne podmienky jednotlivých inštitúcií, praktické výber poistenia auta online vám ukáže rozdiely v asistenčných službách aj v pripoisteniach. Či je konkrétne vozidlo v premávke kryté, si môžete kedykoľvek preveriť cez register poistenia zodpovednosti SKP.
Výluky z PZP a škody, ktoré musíte hradiť z vlastného vrecka
Najčastejším omylom začínajúcich vodičov je predstava, že zákonná poistka na auto uhradí opravu ich vlastného blatníka, ak nehodu zavinili sami. Z PZP vinníka sa nikdy neprepláca škoda na vozidle, ktorým bola udalosť spôsobená, ani škoda na veciach, ktoré v čase nehody vinník viezol, ak patrili jemu alebo osobám žijúcim s ním v spoločnej domácnosti. Ak poškodíte vlastné auto nárazom do stĺpa, zvodidiel alebo iného auta, náklady na opravu nesiete v plnej výške vy, pokiaľ nemáte dojednané dobrovoľné kasko.
Medzi ďalšie zásadné výluky patria škody spôsobené manipuláciou s nákladom, škody vzniknuté pri motoristických súťažiach a tréningoch na uzavretých okruhoch či škody spôsobené teroristickým činom alebo vojnovou udalosťou. Špecifickú kategóriu tvorí takzvaný regresný nárok poisťovne. Ak vodič viedol vozidlo pod vplyvom alkoholu, omamných látok, bez príslušného vodičského oprávnenia, alebo z miesta nehody ušiel, poisťovňa síce poškodenému náhradu škody vyplatí, no následne bude celú sumu vymáhať priamo od vinníka. Pre komplexnú ochranu rodinného rozpočtu sa preto oplatí zvážiť PZP plus kasko na jednej zmluve, čím získate krytie pre cudzie aj vlastné škody na jednom mieste.
Podpoistenie vozidla v kasku a prečo môže poisťovňa vyplatiť menej
Kým povinné zmluvné poistenie chráni cudzích účastníkov cestnej premávky, dobrovoľné všetko o havarijnom poistení slúži na kompenzáciu škôd na vašom vlastnom majetku. Kryje haváriu spôsobenú vlastným zavinením, vyčíňanie prírodných živlov, vandalizmus, pád predmetov aj krádež celého vozidla či jeho častí. Bežná cena poistenia auta pri havarijnom krytí sa pohybuje v rozmedzí 350 až 1 200 eur ročne, pričom konečná čiastka závisí od trhovej hodnoty vozidla, rozsahu krytých rizík, zvolenej spoluúčasti a bezpečnostnej výbavy.
Zásadným úskalím pri uzatváraní havarijnej zmluvy býva nesprávne stanovenie poistnej sumy, ktoré vedie k nebezpečnému javu nazývanému podpoistenie. Poistná suma uvedená v zmluve musí zodpovedať reálnej hodnote vozidla v čase dojednania zmluvy (pri novom aute cenníkovej nákupnej cene, pri jazdenom vozidle jeho aktuálnej trhovej hodnote). Ak majiteľ zámerne alebo z nevedomosti uvedie nižšiu sumu, aby ušetril na poistnom, vystavuje sa riziku pomerného krátenia poistného plnenia pri akejkoľvek čiastočnej škode.
Ako sa počíta podpoistenie v praxi
Ak má vaše vozidlo reálnu trhovú hodnotu 20 000 eur, no pri uzatváraní zmluvy ho poistíte iba na sumu 10 000 eur, poistili ste ho len na 50 % jeho skutočnej hodnoty. Ak následne dôjde k nehode a oprava v servise bude stáť 4 000 eur, poisťovňa neuplatní plné plnenie po odpočítaní spoluúčasti. V zmysle poistných podmienok uplatní koeficient podpoistenia: vyplatí iba 50 % zo vzniknutej škody, teda 2 000 eur (znížených o dohodnutú spoluúčasť). Zvyšných 2 000 eur musíte zaplatiť z vlastného vrecka. Podrobný ako si vybrať havarijné poistenie sprievodca vám pomôže vyhnúť sa tejto chybe pri oceňovaní vozidla.
Opačným extrémom je nadpoistenie, kedy majiteľ staršieho auta platí poistné z nereálne vysokej poistnej sumy. Poisťovňa totiž pri totálnej škode nikdy nevyplatí viac, než bola skutočná všeobecná hodnota vozidla tesne pred nehodou. Pravidelná ročná revízia poistných zmlúv je preto nevyhnutná na to, aby poistná suma zodpovedala klesajúcej hodnote starnúceho automobilu.
Prečo kasko doplniť o krytie finančnej straty
Hodnota nového automobilu klesá najrýchlejšie počas prvých troch rokov od kúpy – často až o 40 až 50 % pôvodnej ceny. Ak nastane totálna škoda alebo krádež, havarijná poistka vám vyplatí iba aktuálnu trhovú hodnotu, ktorá na kúpu nového rovnakého vozidla stačiť nebude. Na preklenutie tohto rozdielu slúži GAP poistenie vozidla, ktoré garantuje doplatenie rozdielu medzi pôvodnou obstarávacou cenou a trhovou hodnotou vyplatenou z kaska. Ročná cena tohto krytia sa pohybuje v rozmedzí 200 až 400 eur ročne, čo zodpovedá zhruba 1 percentu z kúpnej ceny auta, a mimoriadne dôležité je najmä pri financovaní formou úveru či lízingu.
Spoluúčasť pri kasko poistení: pevná suma, percento a ich kombinácia
Spoluúčasť predstavuje dohodnutú finančnú čiastku, ktorou sa poistený podieľa na každej poistnej udalosti riešenej z havarijného poistenia. Výška spoluúčasti zásadne ovplyvňuje ročné poistné: čím vyššie riziko na seba prevezmete, tým bude ročná platba nižšia. Poisťovne na slovenskom trhu využívajú tri základné modely spoluúčasti:
- Pevná suma: Pri každej škode bez ohľadu na jej rozsah zaplatíte fixnú sumu, napríklad 150 eur alebo 300 eur. Zvyšok faktúry za opravu uhradí poisťovňa. Tento model je výhodný pri rozsiahlejších haváriách.
- Percentuálna spoluúčasť: Poistený sa podieľa fixným percentom zo vzniknutej škody, najčastejšie 5 %, 10 % alebo 15 %. Pri malej škode za 200 eur zaplatíte pri 10 % spoluúčasti iba 20 eur, no pri škode za 10 000 eur vaša účasť stúpne na 1 000 eur.
- Kombinovaná spoluúčasť: Najbežnejší formát na trhu, ktorý určuje percento s definovanou minimálnou pevnou sumou, napríklad 5 % minimálne 100 eur alebo 10 % minimálne 150 eur. Pri škode 1 000 eur predstavuje 5 % sumu 50 eur, uplatní sa však stanovené minimum 100 eur.
Ak dôjde k totálnej škode (teda stavu, kedy by náklady na opravu prevýšili stanovené percento trhovej hodnoty vozidla, zvyčajne 70 až 90 %), poisťovňa uplatňuje presný vzorec výpočtu. Plnenie sa vypočíta ako trhová hodnota vozidla pred škodou mínus hodnota použiteľných zvyškov (vraku) mínus dohodnutá spoluúčasť. Zvyšky vozidla spravidla poisťovňa ponúkne v elektronickej aukcii, kde ich môže poistený odpredať víťaznému záujemcovi za vysúťaženú cenu.
Nasledujúca tabuľka zhŕňa kľúčové výhody a nevýhody nízkej a vysokej spoluúčasti, ktoré by ste mali zvážiť pred podpisom zmluvy:
| Výhody a nevýhody nízkej spoluúčasti (napr. 0 % alebo fixne 70 €) | Výhody a nevýhody vyššej spoluúčasti (napr. 10 % min. 300 €) |
|---|---|
| Minimálne nečakané výdavky z vlastného vrecka pri poškodení vozidla v servise. | Výrazne nižšia ročná platba za havarijné poistenie vozidla. |
| Možnosť bez obáv nahlásiť aj drobné poškodenia laku či odreniny z parkoviska. | Ideálne riešenie pre skúsených vodičov, ktorí hľadajú ochranu pred totálnou škodou. |
| Výrazne drahšia ročná poistka na auto a vyššie poistné zaťaženie rozpočtu. | Drobné škrabance a menšie opravy do výšky limitu musíte zaplatiť kompletne sami. |
| Hlásenie drobných škôd zhoršuje škodový priebeh a znižuje nadobudnutý bonus. | Pri vážnej nehode musíte mať pripravenú hotovosť v stovkách eur na úhradu spoluúčasti. |
Pripoistenie čelného skla a preplatenie prasknutia od odleteného kamienka
Prasknuté čelné sklo odleteným kameňom spod kolies iného vozidla predstavuje štatisticky najčastejšiu škodovú udalosť na slovenských cestách. V minulosti sa mnohí vodiči snažili túto škodu riešiť z povinného zmluvného poistenia pred nimi idúceho vozidla. Dokazovanie zodpovednosti je však v týchto situáciách mimoriadne náročné. Ak vodič pred vami odmietne uznať, že kamienok odletel práve od jeho kolesa, a nemáte k dispozícii nespochybniteľný záznam z palubnej kamery, poisťovňa plnenie z PZP spravidla zamietne s odôvodnením, že prevádzkovateľ vozidla neporušil žiadnu právnu povinnosť.
Preto je najspoľahlivejšou cestou samostatné pripoistenie čelného skla, ktoré sa dá dojednať buď ako doplnok k základnému PZP, alebo v rámci balíka havarijného poistenia. Poisťovne ponúkajú krytie s rôznymi limitmi (napríklad od 200 do 1 000 eur) a často s nulovou alebo zníženou spoluúčasťou, ak opravu či výmenu zrealizujete v zmluvnom partnerskom servise. Pre špecifické podmienky jednotlivých inštitúcií si prečítajte napríklad podmienky autopoistenia Wüstenrot alebo preskúmajte havarijné poistenie Kooperativa, kde sa limity a postupy pri obhliadkach líšia.
Postup krok za krokom pri poškodení čelného skla na ceste
Ak vám kamienok na diaľnici alebo okresnej ceste poškodí sklo, správnym a rýchlym postupom predídete rozšíreniu praskliny aj problémom s poistným plnením:
- Zabezpečte poškodené miesto: Čo najskôr po zastavení prelepte prasklinu alebo „ďobku“ priehľadnou lepiacou páskou. Zamedzíte tým vniknutiu nečistôt a vlhkosti, čo je kľúčové pre prípadnú jednoduchú opravu živicou bez nutnosti výmeny celého skla.
- Urobte detailnú fotodokumentáciu: Odfoťte poškodené sklo zblízka, z interiéru aj z exteriéru, celkový pohľad na vozidlo s čitateľnou tabuľkou s evidenčným číslom (EČV) a stav tachometra na palubnej doske.
- Nahláste škodu poisťovni: Škodovú udalosť nahláste elektronicky alebo telefonicky. Zákonná lehota na nahlásenie je 15 dní pri udalosti na území SR a 30 dní pri udalosti v zahraničí. Počkajte na inštrukcie ohľadom obhliadky.
- Navštívte zmluvný servis: Opravu alebo výmenu zrealizujte v certifikovanom servise odporúčanom poisťovňou. Servis za vás často vybaví celú administratívu prostredníctvom krycieho listu, takže nemusíte platiť faktúru vopred z vlastných peňazí.
Pripoistenie stretu so zverou a čo dokazovať pri náraze do srnca alebo diviaka
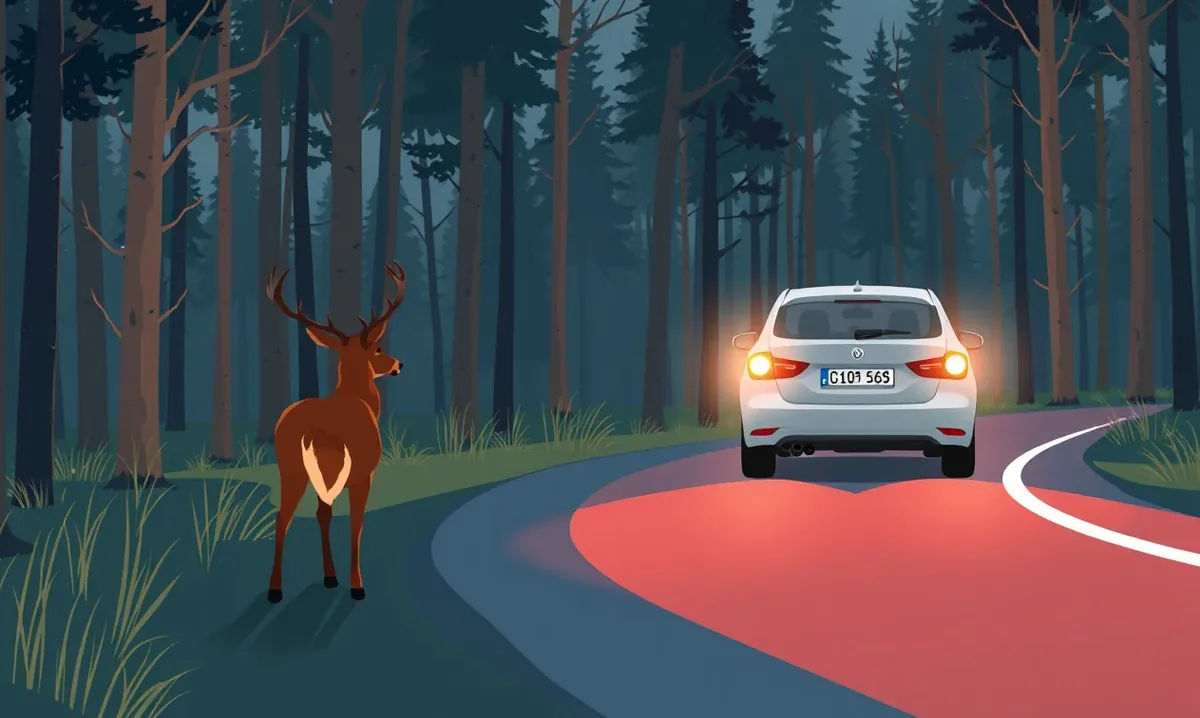
Kolízie s lesnou či poľnou zverou patria k nehodám s najvyššou priemernou škodou. Zrážka s diviakom alebo jeleňom vo vysokej rýchlosti často končí totálnou deštrukciou prednej časti vozidla a vystrelením airbagov. Základné povinné zmluvné poistenie škodu na vašom vozidle nekryje, pretože divá zver nemá zákonného zástupcu, od ktorého by bolo možné škodu vymáhať. Na tento účel slúži buď plné kasko, alebo špecializované pripoistenie stretu so zverou k PZP.
Pri tomto type poistnej udalosti je absolútne kľúčové privolať hliadku Policajného zboru SR priamo na miesto nehody. Polícia spíše úradný záznam o nehode a zabezpečí kontaktovanie príslušného poľovného revíru, ktorý sa postará o usmrtené alebo zranené zviera. Ak by ste zrazené zviera z miesta odviezli, dopúšťate sa trestného činu pytliactva. Policajná správa je navyše pre poisťovňu hlavným dôkazom, že ku škode došlo skutočne kontaktom so zverou a nie nárazom do pevnej prekážky z nepozornosti.
Dôkazné bremeno pri poistnej udalosti so zverou
Poisťovne pri likvidácii stretu so zverou vyžadujú jednoznačné dôkazy. Po náraze preto nikdy neumývajte prednú masku ani nárazník. Likvidátor pri obhliadke hľadá biologické stopy – srsť, krv alebo odtlačky na karosérii a podvozku. Ak zviera po náraze ušlo do lesa a na aute nezostali žiadne biologické stopy, privolaná policajná hliadka musí do záznamu výslovne uviesť prítomnosť stopových prvkov alebo polohu vozidla zodpovedajúcu zrážke. Odfoťte si stav vozidla priamo na mieste nehody, brzdnú dráhu aj okolitý terén s dopravným značením „Zver“.
Pozor si treba dať aj na rozdiel medzi stretom so zverou a vyhnutím sa zveri. Ak strhnete volant v snahe vyhnúť sa srnke a skončíte v priekope alebo v strome bez toho, aby došlo k fyzickému kontaktu so zvieraťom, pripoistenie stretu so zverou vám škodu nepreplatí. Takáto havária sa klasifikuje ako náraz do prekážky a je hradená výhradne z komplexného havarijného poistenia. Výhodné podmienky tohto krytia ponúka napríklad poistenie auta v ČSOB Poisťovni, ktoré umožňuje kombinovať krytie zveri s flexibilnou asistenčnou službou.
Náhradné vozidlo počas opravy z PZP vinníka a kedy naň máte nárok
Ak sa stanete poškodeným pri dopravnej nehode, ktorú zavinil iný vodič, vzniká vám zo zákona nárok na náhradu skutočnej škody a účelne vynaložených nákladov spojených s uplatnením práva. Do tejto kategórie patrí aj zapožičanie náhradného motorového vozidla po dobu, kedy je vaše auto nepojazdné alebo sa nachádza v servise na technologicky nevyhnutnej oprave. PZP vinníka je povinné tieto náklady preplatiť, no musíte splniť prísne podmienky účelnosti a primeranosti.
Poisťovňa vinníka uhradí prenájom iba na dobu technologicky nevyhnutnú na opravu (stanovenú normohodinami výrobcu) alebo do momentu, kedy je oznámená totálna škoda a poškodený má reálnu možnosť zaobstarať si iné vozidlo. Ak servis čaká dva týždne na dodanie špecifického náhradného dielu zo zahraničia, poisťovňa môže požadovať preukázanie, že prestoje nezavinil servis nečinnosťou. V prípade sporov o uznanie nákladov je užitočné poznať postupy, aké rieši nezávislý Poisťovací ombudsman pri nesúhlase s krátením plnenia.
Pravidlá pre triedu vozidla a modelový príklad
Základným pravidlom je, že náhradné vozidlo nesmie byť vyššej kategórie, než je vaše poškodené auto. Ak jazdíte na bežnom hatchbacku nižšej strednej triedy, nemôžete si v autopožičovni prenajať luxusné SUV a očakávať, že poisťovňa faktúru uhradí v plnom rozsahu. Poisťovňa porovnáva sadzby požičovného s obvyklými cenami na trhu a uhradí len priemernú trhovú cenu nájmu za adekvátnu kategóriu.
Pozrime sa na konkrétny modelový príklad zo života, ktorý detailne ilustruje priebeh takejto udalosti:
Pán Michal jazdí na automobile Škoda Octavia Combi ročník 2021 s trhovou hodnotou približne 18 000 eur. Pri státí na križovatke do jeho vozidla zozadu narazila dodávka, ktorej vodič nedobrzdil. Vinník nehodu priznal, na mieste spísali správu o nehode a pán Michal nahlásil škodu poisťovni vinníka v zákonnej lehote. Zadná časť Octavie bola natoľko deformovaná, že vozidlo nebolo spôsobilé na ďalšiu jazdu.
Pán Michal auto denne potrebuje na dochádzanie do zamestnania vzdialeného 35 km a na rozvoz dvoch detí do školy. V certifikovanej autopožičovni si preto prenajal vozidlo rovnakej kategórie (Volkswagen Golf Variant) za bežnú trhovú sadzbu 40 eur na deň bez DPH. Servis vyčíslil dobu technologickej opravy na 8 pracovných dní. Celkové náklady na náhradné vozidlo za 10 kalendárnych dní predstavovali 480 eur s DPH. Pán Michal predložil likvidátorovi:
- zmluvu o prenájme vozidla a odovzdávací protokol s uvedením stavu kilometrov,
- faktúru za prenájom a doklad o jej úhrade,
- potvrdenie servisu o začatí a ukončení opravy s rozpisom technologických prác,
- čestné vyhlásenie o tom, že v domácnosti nevlastní iné prevádzkyschopné vozidlo a auto nevyhnutne potrebuje na dochádzanie do práce.
Poisťovňa vinníka uznala nárok v plnej výške 480 eur a vyplatila poistné plnenie priamo na účet pána Michala. Ak by si však prenajal prémiové BMW radu 5 so sadzbou 120 eur na deň, poisťovňa by mu preplatila iba ekvivalent bežnej Octavie a zvyšok nákladov by znášal sám. Preto sa oplatí vopred konzultovať výber požičovne s asistenčnou službou poisťovne. Pre mladších vodičov s obmedzeným rozpočtom môže byť užitočný sprievodca, ako ušetriť na poistke auta ako študent, kde nájdu tipy na zníženie celkových výdavkov pri prevádzke prvého auta.
Zamlčanie alebo skreslenie priebehu nehody a dôsledky pre plnenie
Pravdivosť a úplnosť údajov poskytnutých pri nahlasovaní poistnej udalosti je základnou zákonnou povinnosťou poisteného aj poškodeného. Pokusy o prikrášlenie reality, zamlčanie podstatných okolností či dokonca fiktívne navýšenie rozsahu škody likvidátori a špecializovaní detektívi poisťovní odhalia vďaka moderným softvérovým nástrojom na analýzu nehodového deja takmer okamžite. Dôsledky takéhoto konania bývajú pre klienta katastrofálne.
Podľa Občianskeho zákonníka má poisťovňa právo odmietnuť alebo primerane znížiť poistné plnenie, ak poistený alebo poškodený vedome uviedol nepravdivé alebo hrubo skreslené údaje týkajúce sa vzniku a rozsahu škody. V závažnejších prípadoch podáva poisťovňa trestné oznámenie pre podozrenie zo spáchania trestného činu poistného podvodu podľa Trestného zákona, kde hrozia nepodmienečné tresty odňatia slobody. Pri dojednaní zmluvy je rovnako dôležité uvádzať pravdivé informácie o hlavnom vodičovi – triky, kedy sa mladý neskúsený vodič snaží získať nižšiu sadzbu registráciou na starého rodiča, môžu pri vyšetrovaní nehody viesť k uplatneniu sankcií.
Najčastejšie chyby pri vypĺňaní záznamu o nehode
Aby ste sa vyhli podozreniam zo skresľovania priebehu nehody, venujte maximálnu pozornosť vypĺňaniu tlačiva Správa o nehode (európsky záznam o dopravnej nehode). Toto tlačivo musíte voziť v aute a pri kolízii bez prítomnosti polície je vaším kľúčovým dokumentom. Medzi najčastejšie chyby patria:
- Chýbajúce označenie vinníka: V bode 12 záznamu musíte presne označiť krížikmi okolnosti nehody a v bode 14 uviesť vlastnoručné vyhlásenie o uznaní zodpovednosti za škodu s podpisom vinníka. Bez podpisu druhej strany nie je zrejmé, kto škodu spôsobil.
- Neúplné identifikačné údaje: Zaznamenajte si nielen EČV, ale aj VIN číslo druhého vozidla, presné číslo poistnej zmluvy z bielej/zelenej karty, meno vodiča a kontakt na svedkov. Ak došlo ku kolízii s autom bez overiteľného poistenia, pomôže článok rozoberajúci tému Škoda od nepoisteného vodiča a nároky voči garančnému fondu SKP.
- Nepresný nákres a neuvedenie poškodených častí: Do náčrtu zakreslite polohu vozidiel, dopravné značky, smer jazdy a zreteľne šípkou označte bod prvého kontaktu na karosérii. V popise škôd uveďte len diely poškodené pri tejto konkrétnej udalosti.
Ak si nie ste istí zavinením, ak druhý účastník odmieta podpísať záznam, ak došlo k zraneniu osôb alebo ak z vinníka cítite alkohol, privolanie hliadky Policajného zboru SR je zákonnou povinnosťou bez ohľadu na odhadovanú výšku škody.
Kalkulačka a porovnanie poistenia auta: ako funguje výpočet poistného
Priemerná cena poistenia auta prechádza v poslednom období turbulentným vývojom. Medziročný nárast cien poistného spojeného s dopravou dosahuje 16,1 až 21 percent. Dôvodom je zdražovanie náhradných dielov, vyššie hodinové sadzby v autoservisoch aj sofistikovanejšie technológie v moderných autách (senzory, radary a asistenčné systémy umiestnené priamo v nárazníkoch a čelných sklách). Prehľadný rozbor týchto trendov nájdete v článku o zdražovaní autopoistenia na Slovensku.
Kým štandardný skúsený vodič bez nehôd získa lacné poistenie auta v priemere za 100 až 190 eur ročne, pri mladom šoférovi, rizikovom profile alebo výkonnom vozidle sa ročné poistné pohybuje v rozmedzí 250 až 450 eur ročne. Práve preto je online kalkulačka poistenia auta najefektívnejším nástrojom, ako získať presný výpočet poistenia auta na mieru bez nutnosti obchádzať jednotlivé pobočky.
Od čoho závisí cena poistenia auta
Výsledná cena poistenia auta nie je náhodná. Poistná matematika hodnotí desiatky vstupných parametrov, ktoré rozdeľujeme do dvoch hlavných skupín:
- Parametre vozidla: Objem a výkon motora v kilowattoch (kW), celková hmotnosť vozidla, rok výroby, značka a model, typ paliva a primárny účel využitia (súkromné účely verzus taxislužba či autopožičovňa).
- Parametre poistníka: Vek vodiča, trvalé bydlisko (vodiči z menších miest a obcí majú štatisticky nižšiu nehodovosť než motoristi z Bratislavy či Košíc) a predovšetkým škodový priebeh, teda bonus a malus za predchádzajúce roky bezškodovej jazdy.
Ak má držiteľ na svojom konte roky jazdy bez jedinej zavinenej nehody, získava maximálny bonus, ktorý dokáže stlačiť poistné až o polovicu. Pre špecifické vozidlá z dovozu sa uplatňujú odlišné pravidlá, o ktorých sa dočítate v sprievodcovi poistenie dovezeného auta pred pridelením slovenských značiek. Ak plánujete zmenu, je kľúčové poznať zákonné lehoty: podľa § 800 ods. 1 Občianskeho zákonníka možno poistnú zmluvu vypovedať ku koncu poistného obdobia najneskôr 6 týždňov pred jeho uplynutím. Druhou možnosťou je výpoveď do dvoch mesiacov od uzavretia zmluvy s osemdennou výpovednou lehotou podľa § 800 ods. 2.
Prečo sa oplatí porovnanie poistenia auta online
Dôkladné porovnanie poistenia auta odhalí, že rozdiely medzi najdrahšou a najvýhodnejšou ponukou na trhu môžu pri identickom aute a rovnakom vodičovi presiahnuť aj 150 eur ročne pri PZP a stovky eur pri kasku. Dôsledné porovnanie poistenia auta vám umožní zmapovať aktuálne zľavy, akcie na pripoistenia aj rozsah asistenčných služieb. Moderné poistenie auta cez internet prináša okamžitú platnosť krytia: zmluvu uzavriete kliknutím, poistné zaplatíte cez platobnú bránu alebo QR kód a zelenú kartu obdržíte ihneď do e-mailovej schránky.
Nezabúdajte na to, že najlacnejšie poistenie auta nemusí automaticky poskytovať dostatočnú ochranu, ak v zmluve chýbajú kvalitné asistenčné služby alebo krytie stretu so zverou. Pravidelné porovnanie poistenia auta a zodpovedný prístup k výberu zmluvy chránia vašu peňaženku pred neočakávanými výdavkami a zabezpečia pokoj za volantom na každom kilometri.