Havarijné poistenie a reálne skúsenosti: Na čo si dať pozor pri kasku
Mnoho motoristov žije v presvedčení, že ak majú uzatvorené kasko, poisťovňa im bez rečí preplatí akékoľvek poškodenie vozidla za každých okolností. Realita poistných udalostí však býva odlišná. Zatiaľ čo zákonné poistenie chráni cudzí majetok, kasko je dobrovoľný zmluvný vzťah postavený na § 788 a nasledujúcich Občianskeho zákonníka, kde presné mantinely plnenia určujú poistné podmienky. Preto ak hodnotíme havarijné poistenie, skúsenosti motoristov ukazujú, že najväčšie rozdiely nevznikajú pri podpise zmluvy, ale až vo chvíli, keď likvidátor posudzuje vzniknutú škodu a uplatňuje zmluvné výluky či dohodnutú spoluúčasť.
Kým priemerná ročná cena kaska na slovenskom trhu predstavuje okolo 560 eur (pri bežných rodinných autách sa sadzby pohybujú v rozmedzí 200 až 700 eur ročne), priemerná vyplatená škoda dosahuje okolo 1 800 eur. Tento pomer jednoznačne potvrdzuje zmysel poistenia, no aby rodinný rozpočet nebol zaskočený krátením plnenia, je nevyhnutné poznať kľúčové úskalia poistných zmlúv v praxi.
Odreté dvere na parkovisku: Riešiť škodu z vlastného kaska alebo z PZP vinníka?
Jednou z najčastejších nepríjemností v mestách sú drobné poškodenia laku a preliačiny, ktoré nájdete po návrate k zaparkovanému autu pri nákupnom centre. Pokiaľ ide o havarijné poistenie vozidla, skúsenosti s drobnými parkovacími škodami potvrdzujú, že prvé rozhodnutie závisí od prítomnosti vinníka. Ak vinník na mieste počkal alebo nechal čitateľný kontakt, celá oprava sa likviduje cez jeho PZP – povinné zmluvné poistenie. V takom prípade neplatíte žiadnu spoluúčasť a neprichádzate o vlastný bezškodový priebeh.
Ak je však vinník neznámy, jediným riešením zostáva vlastné kasko alebo úhrada z vlastného vrecka. Práve tu narážajú majitelia na ekonomickú pascu nastavenej spoluúčasti.
Kedy sa oplatí nahlásiť parkovaciu škodu poisťovni
Najčastejšou kombináciou na trhu je spoluúčasť 5 %, minimálne 165 eur (v starších zmluvách 165,97 eura). Ak prelakovanie jedného dielu stojí v neautorizovanom servise 180 eur a vaša minimálna spoluúčasť je 165 eur, poistné plnenie bude iba 15 eur. Nahlásením takejto udalosti však riskujete stratu bonusu pri výročí zmluvy, čo môže v nasledujúcom roku poistku predražiť o desiatky eur. Preto sa oplatí škodu nahlásiť len vtedy, ak poškodenie zasiahlo viacero dielov (napríklad dvere aj blatník) a predbežná kalkulácia opravy výrazne presahuje minimálnu hranicu spoluúčasti.
Obhliadka vozidla a fotoprotokol: Ako zvládnuť samoobhliadku cez mobilnú aplikáciu
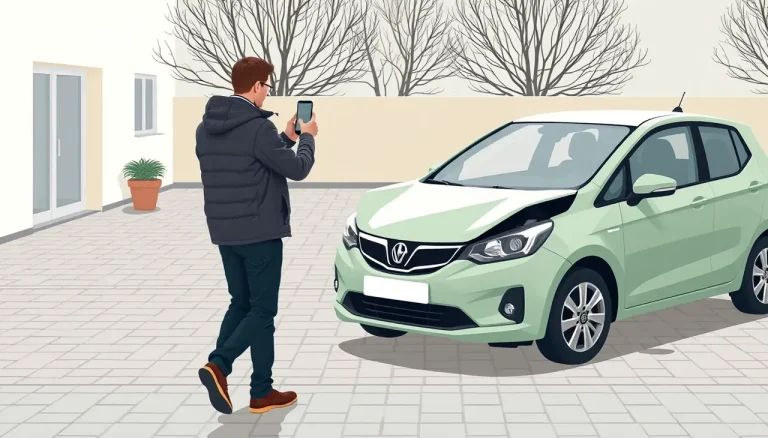
Tradičné čakanie na technika poisťovne dnes vo väčšine prípadov nahrádza digitálna samoobhliadka. Poisťovňa po nahlásení škodovej udalosti pošle odkaz na webovú aplikáciu, prostredníctvom ktorej klient sám vyhotoví predpísaný fotoprotokol. Hoci tento postup šetrí čas a urýchľuje schválenie opravy, nesprávne vyhotovená fotodokumentácia patrí medzi najčastejšie príčiny predlžovania likvidácie.
Ako správne nafotiť škodu krok za krokom
- Celkový pohľad na vozidlo s evidenčným číslom: Odfoťte auto zo všetkých štyroch strán pod uhlom 45 stupňov tak, aby bolo zrejmé umiestnenie vozidla a jeho čitateľné evidenčné číslo.
- Záber na identifikačné číslo vozidla (VIN): Vyfotografujte VIN štítok pod čelným sklom alebo vyrazený kód na karosérii spolu so stavom odometra na prístrojovej doske.
- Polodetail poškodenej časti: Urobte záber poškodeného dielu z odstupu približne dvoch metrov, aby likvidátor videl nadväznosť na susedné diely.
- Detailné snímky samotného poškodenia: Zamerajte sa na konkrétne ryhy, praskliny či deformácie zblízka; priložte k nim mierku alebo mincu na porovnanie veľkosti.
- Skryté poškodenia a motorový priestor: Ak došlo k úniku prevádzkových kvapalín alebo posunu plastových výstuh, otvorte kapotu a zaznamenajte stav vnútorných nosníkov.
Kontrolný zoznam pred odoslaním fotodokumentácie
- Vozidlo je umyté a zbavené hrubých nečistôt, ktoré by zakrývali poškodenie laku
- Fotografie sú zhotovené za denného svetla bez prudkých tieňov či odleskov blesku
- Všetky štyri rohy poškodeného dielu sú na záberoch jasne identifikovateľné
- Priestor okolo škody bol skontrolovaný na prítomnosť druhotných prasklín (napríklad úchyty svetlometov)
- Žiadny z poškodených dielov nebol pred obhliadkou demontovaný ani vyhodený
Likvidácia rozpočtom verzus preplatenie faktúry zo servisu
Pri uplatnení nároku máte spravidla dve možnosti: nechať si preplatiť skutočné náklady na základe faktúry zo servisu, alebo zvoliť plnenie rozpočtom nákladov. Pri spôsobe výplaty za havarijné poistenie, skúsenosti klientov hovoria jasnou rečou: rozpočet znamená okamžitú hotovosť na účte, ale takmer vždy nižšiu konečnú sumu. Poisťovňa pri rozpočte kalkuluje s priemernými cenami nezávislých autoservisov a kráti sadzby za normohodiny práce aj materiál.
Ak zvolíte zmluvný servis poisťovne, štandardným nástrojom je krycí list a bezhotovostná oprava. V takom prípade poistiteľ uhradí faktúru priamo servisu a vy doplácate iba zmluvnú spoluúčasť. Pri starších vozidlách však môže vznikať spor o výšku poistného plnenia kvôli amortizácii dielov, pokiaľ zmluva neobsahuje dojednanie o náhrade nových dielov bez zrážky za opotrebenie.
Porovnanie foriem poistného plnenia
| Forma plnenia | Výhody | Nevýhody a riziká |
|---|---|---|
| Preplatenie faktúry (zmluvný servis) | Oprava z originálnych dielov, záruka na prácu, minimálna administratíva vďaka kryciemu listu bez nutnosti platiť celú sumu vopred. | Nutnosť rešpektovať zmluvnú sieť servisov; pri prekročení limitu všeobecnej hodnoty hrozí vyhlásenie totálnej škody. |
| Likvidácia rozpočtom (na účet) | Peniaze sú vyplatené rýchlo po obhliadke, sloboda pri voľbe opravcu, možnosť využiť lacnejšie repasované diely. | Výrazné krátenie cien práce a materiálu poisťovňou, nepokrytie skrytých škôd odhalených až pri demontáži, riziko doplatku. |
Pri nových autách a vozidlách na lízing je voľba servisu často predpísaná lízingovou zmluvou. V týchto prípadoch chráni investíciu GAP poistenie vozidla, ktoré pri totálnej škode alebo krádeži dorovnáva rozdiel medzi všeobecnou časovou hodnotou a pôvodnou nákupnou cenou.
Vniknutie vody do motora a zradná vodná rana ako typická výluka
Letné búrky a lokálne záplavy prinášajú špecifické poistné udalosti. Mnoho vodičov sa domnieva, že živelné krytie v kasku automaticky chráni vozidlo pri akomkoľvek kontakte s vodou. To platí len dovtedy, kým auto stojí na zaplavenom parkovisku a hladina vody vystúpi k motoru bez pričinenia vodiča. Úplne iná situácia nastáva, ak sa vodič rozhodne prejsť cez hlbokú mláku na ceste.
Prečo dochádza k odmietnutiu poistného plnenia
Ak motor nasaje vodu cez vzduchové sanie do spaľovacieho priestoru, nastáva takzvaný hydro-lock alebo vodná rana. Keďže voda je na rozdiel od zmesi vzduchu a paliva nestlačiteľná, pohyb piestov okamžite ohne ojnice, zničí kľukový hriadeľ a často prerazí blok motora. Škoda sa bežne šplhá do tisícov eur.
Poisťovne toto poškodenie takmer bez výnimky odmietajú preplatiť na základe výluky nesprávnej obsluhy vozidla a vedomého konania vodiča:
- Zaplavenie stojaceho vozidla (živelná udalosť): Kryté poistením, ak voda stúpla náhle a vodič nemal možnosť vozidlo vopred bezpečne preparkovať.
- Prejazd zatopeným úsekom (vodná rana): Nekryté plnením; likvidátor udalosť vyhodnotí ako vedomé vystavenie vozidla nebezpečenstvu na komunikácii.
- Druhotné poškodenie elektroniky: Ak po prejazde mlákou skratuje riadiaca jednotka, uplatňuje sa rovnaká výluka z dôvodu nedbanlivosti vodiča.
Kryje havarijná poistka jazdu mimo asfaltu a poškodenie podvozka?
Víkendový výlet na chatu po poľnej ceste alebo parkovanie na lesnej čistinke môže skončiť prerazenou olejovou vaňou či roztrhnutým výfukom. Štandardná jedna zmluva na PZP a kasko síce pokrýva geografické územie Európy, no poistné podmienky obsahujú prísne formulácie týkajúce sa typu komunikácie. Škody vzniknuté mimo oficiálnych pozemných komunikácií patria k najčastejším dôvodom krátenia náhrad.
Ak je cesta klasifikovaná ako účelová komunikácia zapísaná v pasporte ciest, poistná ochrana platí. Ak však poškodíte nápravu či diferenciál na lesnej zvážnici, ornej pôde alebo provizórnom stavenisku, likvidátor môže udalosť označiť za jazdu mimo určenej komunikácie a plnenie zamietnuť. Výnimkou bývajú iba situácie, kedy k zjazdu z cesty došlo v dôsledku dopravnej nehody alebo šmyku.
Orientačný prehľad nákladov a parametrov kasko poistenia
Pri dojednávaní nového poistenia je dôležité zvážiť pomer medzi cenou poistky a ponúkaným krytím. Bežné hodnoty na slovenskom trhu uvádza nasledujúci prehľad:
| Typ produktu / Parameter | Orientačná ročná cena | Typický rozsah krytia |
|---|---|---|
| Mini kasko (čiastočné krytie) | od menej ako 100 € | Živel, stret so zverou, prípadne krádež; nekryje haváriu spôsobenú vlastnou vinou. |
| Štandardné kasko (rodinné auto) | 200 až 700 € | Komplexné krytie: havária, živel, krádež, vandalizmus; spoluúčasť zvyčajne 5 % (min. 165 €). |
| Prémiové krytie (nové / drahé vozidlá) | nad 1 000 € | Nulová spoluúčasť, náhradné vozidlo, poistenie batožiny, úraz posádky a GAP pripoistenie. |
V celkovom pohľade na havarijné poistenie, skúsenosti z terénu potvrdzujú, že úspešná likvidácia závisí od dodržania formálnych náležitostí. Oznámenie poistnej udalosti je potrebné vykonať bez zbytočného odkladu (zmluvy spravidla vyžadujú lehotu do 15 dní pri škode na Slovensku a do 30 dní v zahraničí). Nezabúdajte, že pri starnutí vozidla sa oplatí vykonať ročná revízia poistných zmlúv, pričom prípadnú výpoveď starej zmluvy ku koncu poistného obdobia ukladá § 800 ods. 1 Občianskeho zákonníka doručiť poisťovni najneskôr 6 týždňov pred výročím zmluvy.