Škoda spôsobená prevážaným nákladom: Spadol vám náklad z auta alebo vás zasiahol?
Idete po diaľnici a z dodávky pred vami sa zrazu odtrhne nedostatočne zaistený kus drevotriesky. O sekundu neskôr letí priamo do vašej kapoty, rozbije svetlo a prerazí chladič. Škoda spôsobená prevážaným nákladom patrí k najzradnejším dopravným situáciám na slovenských cestách, pretože prekvapí okamžitou intenzitou a poškodený často ani nestihne zastaviť auto, z ktorého predmet odpadol. Či už ste v pozícii šoféra, ktorému náklad poškodil vozidlo, alebo naopak vám z vlečky či nosiča niečo uletelo, pravidlá odškodnenia sú prísne a nekompromisné.
Základný problém býva v tom, že vodiči miešajú dohromady krytie vlastného majetku a zodpovednosť voči ostatným. Správne nastavené poistenie zodpovednosti za škodu spôsobenú prevádzkou vozidla chráni vašu peňaženku pred obrovskými nárokmi tretích strán, no má zákonné mantinely, ktoré sa nedajú obísť. Poďme si rozobrať, ako sa jednotlivé scenáre posudzujú a kde hľadať peniaze na opravu.
Škoda spôsobená prevážaným nákladom a princíp prevádzkovej zodpovednosti
V slovenskom práve platí objektívna zodpovednosť prevádzateľa motorového vozidla podľa Občianskeho zákonníka. To znamená, že zodpovedáte za následky, ktoré priamo súvisia s pohybom a povahou vášho auta. Keď počas jazdy čokoľvek odpadne z korby, strechy alebo nosiča, takto vyvolaná kolízia sa jednoznačne kvalifikuje ako udalosť spôsobená prevádzkou dopravného prostriedku.
Zákon č. 8/2009 Z. z. o cestnej premávke jasne stanovuje, že náklad musí byť na vozidle riadne umiestnený, rozložený a upevnený. Nesmie ohrozovať bezpečnosť, nesmie znečisťovať ani poškodzovať cestu a nesmie z vozidla samovoľne vypadávať. Ak z idúceho auta vypadne skriňa, vrece cementu alebo odletí rebrík, zákonná poistka vinníka musí tieto následky kryť.
Čo presne hovorí zákon o zodpovednosti z PZP
Podľa zákona č. 381/2001 Z. z. má poistený motorista právo, aby za neho poisťovňa nahradila preukázané nároky poškodených osôb. Kryjú sa vecné škody, škody na zdraví, náklady pri usmrtení, účelne vynaložené náklady právneho zastúpenia aj ušlý zisk. Škoda spôsobená prevážaným nákladom cudzím účastníkom cestnej premávky sa teda vypláca z PZP toho auta, ktoré materiál viezlo.
Zákonné limity poistného plnenia sú nastavené mimoriadne vysoko. Pri každej jednej poistnej zmluve garantujú krytie minimálne do výšky 1 300 000 eur pri vecných škodách a ušlom zisku a až 6 450 000 eur pri škodách na zdraví a usmrtení, a to bez ohľadu na počet zranených. Nemusíte sa teda báť, že by limit bežného zákonného poistenia nestačil na opravu luxusného auta za vami.
Zásadná výluka: vlastný tovar a auto vinníka
Najčastejší omyl motoristov nastáva pri otázke vlastného majetku. Ak sa vám na prívesnom vozíku prevráti nová chladnička za tisíc eur, prerazí vám zadné dvere na aute a rozbije sa o asfalt, vaše PZP vám nedá ani cent. Zákon č. 381/2001 Z. z. totiž výslovne uvádza, že z povinného poistenia sa nehradí škoda na vozidle škodcu, ani na veciach dopravovaných týmto vozidlom.
Jedinú výnimku tvoria veci prepravovaných osôb, ktorým pri rovnakej udalosti vznikla súčasne aj škoda na zdraví. Ak sa vám teda poškodí vlastný prepravovaný náklad, platí jasná výluka z PZP pri prepravovanom náklade. Túto stratu vykryje jedine komerčné poistenie prepravy tovaru, pripoistenie batožiny alebo komplexná havarijná poistka, ak zahŕňa zodpovedajúce pripoistenia.
Uvoľnenie nosiča bicyklov na ťažnom zariadení a škody za vami
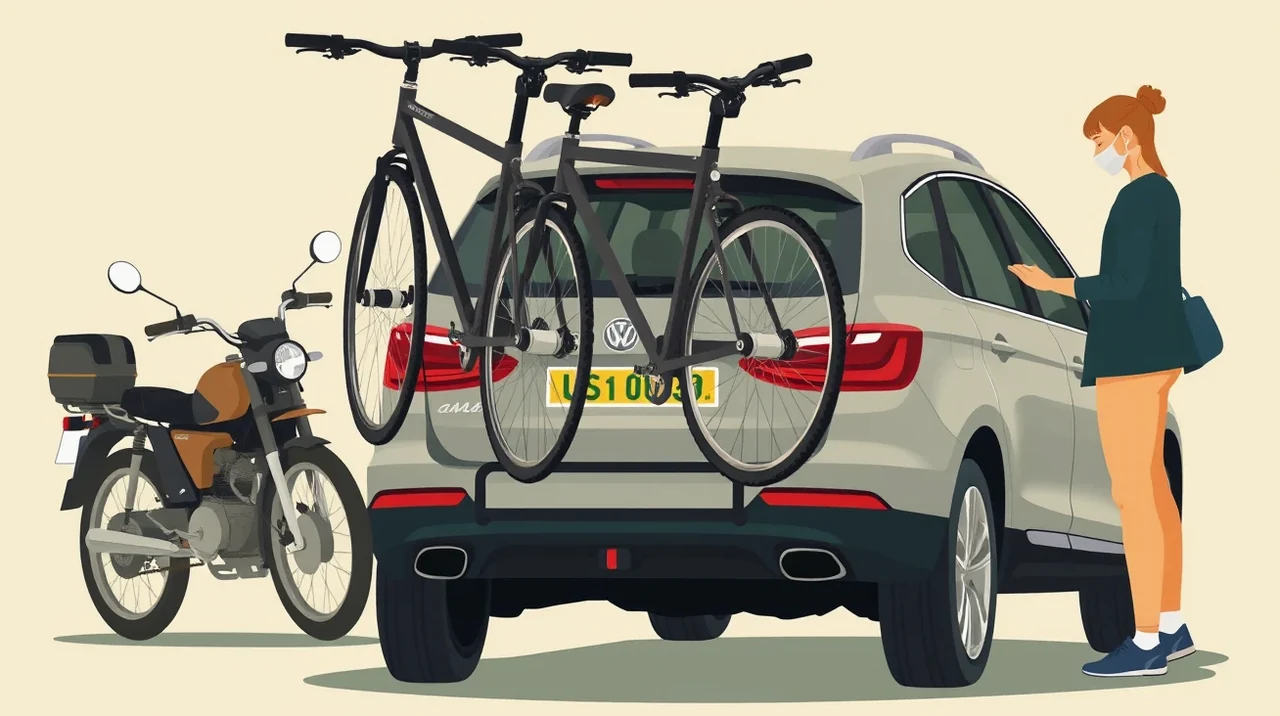
Veľmi bežným víkendovým problémom je zlyhanie prídavných konštrukcií. Uvoľnenie nosiča bicyklov na ťažnom zariadení počas jazdy dokáže spôsobiť reťazovú haváriu. Keď nosič s dvoma či troma bicyklami spadne v stokilometrovej rýchlosti na vozovku, auto za vami nemá priestor bezpečne zabrzdiť. Vznikne zdemolovaný predok, vystrelené airbagy a zablokovaný jazdný pruh.
Aký je v takejto chvíli poistný verdikt? Cudzie vozidlá dostanú kompletnú náhradu škody z vášho PZP, pretože nosič upevnený na aute bol súčasťou prevádzky vozidla. Vinníkom nehody je vodič auta s nosičom, ktorý mal pred jazdou skontrolovať uchytenie mechanizmu na guľu ťažného zariadenia.
Náraz bicykla do cudzieho auta verzus poškodenie vlastného bicykla
Kým cudzie autá vyrieši vaša zákonná poistka, vaše bicykle sú vnímané ako náklad prepravovaný vaším vozidlom. Pre lepšiu orientáciu si pozrite rozdiely medzi tým, čo poisťovňa uhradí a čo zamietne:
- Zdemolovaný nárazník a chladič cudzieho auta: Kryté v plnej výške z vášho PZP bez akejkoľvek spoluúčasti tretej strany.
- Zranenie posádky v aute za vami: Plne hradené z vášho PZP vrátane bolestného a nákladov na liečenie.
- Vaše drahé bicykle zničené nárazom: Zamietnuté z PZP. Pomôže len pripoistenie športovej výbavy alebo špecifické kasko. Ak máte záujem chrániť si takéto príslušenstvo, pozrite si, ako sa rieši dodatočná výbava v havarijnom poistení.
- Poškodené piate dvere vášho vlastného auta: Zamietnuté z vášho PZP. Opravu zaplatí len vaše havarijné poistenie, pričom počítajte s odpočítaním dohodnutej spoluúčasti.
Modelový výpočet: Uvoľnenie nosiča so škodou za 12 000 €
Predstavme si reálnu situáciu na rýchlostnej ceste. Vodičovi Petrovi sa uvoľnil nosič s dvoma elektrobicyklami. Nosič dopadol pred prichádzajúce vozidlo, ktoré doň narazilo, poškodilo si podvozok, prednú nápravu a narazilo do zvodidiel. Celková škoda spôsobená prevážaným nákladom bola vyčíslená takto:
- Oprava cudzieho vozidla: 7 800 €
- Poškodenie diaľničných zvodidiel (nárok NDS): 1 650 €
- Zásah odťahovej služby a čistenie vozovky: 450 €
- Zničené dva vlastné elektrobicykle: 5 200 €
- Poškodenie zadnej časti vlastného auta: 1 100 €
Z Petrovho PZP uhradí poisťovňa cudzie auto, zvodidlá a odťahovú službu spolu v sume 9 900 €. Peter nedopláca nič, ak neporušil hrubo predpisy. Škodu na vlastných bicykloch (5 200 €) však nedostane od nikoho, pretože nemal pripoistenie batožiny. Škodu na zadnej časti svojho auta vo výške 1 100 € nahlási svojej havarijnej poisťovni. Ak má zmluvu so spoluúčasťou 5 % (minimálne 150 €), poisťovňa mu vyplatí 950 € a Peter uhradí 150 € zo svojho.
| Typ škodovej udalosti | Kto škodu nahradí | Zákonný či zmluvný limit | Riziko regresu voči vodičovi |
|---|---|---|---|
| Poškodenie cudzieho auta uvoľneným nákladom | PZP vozidla s nákladom | Min. 1 300 000 € na vecné škody | Áno, pri hrubom porušení upevnenia |
| Rozbité zvodidlá a poškodená cesta | PZP vozidla s nákladom | V rámci vecného limitu PZP | Áno, pri jazde s preťaženým vozidlom |
| Zničený vlastný náklad na korbe či nosiči | Iba pripoistenie / kasko | Podľa poistnej sumy v zmluve | Neaplikuje sa (vlastná škoda) |
| Zranenie tretej osoby na ceste | PZP vozidla s nákladom | Min. 6 450 000 € na zdraví | Áno, pri požití alkoholu alebo drog |
Prečo sa rozbité čelné sklo od štrku často rieši ako sklo z havarijného poistenia?
Takmer každý šofér to zažil: idete za nákladným autom vezúcim štrk, z korby niečo odletí, ozve sa rana a na čelnom skle máte pavúka. Teoreticky je to jasné — škoda spôsobená prevážaným nákladom, za ktorú zodpovedá vodič nákladiaka, pretože sypký materiál musí byť podľa zákona riadne zakrytý plachtou. Realita likvidácie je však často tvrdá lekcia z dokazovania.
Ak nemáte priamy a nezvratný dôkaz, poisťovňa nákladného auta plnenie z PZP jednoducho zamietne. Tvrdí, že kameň mohol byť rovnako vymrštený spod kolies, prípadne že k poškodeniu došlo inokedy. Vodič nákladného auta si navyše ranu na vašom skle v kabíne ani nevšimne, takže nezastaví a bez jeho podpisu na správe o nehode je preukázanie príčinnej súvislosti mimoriadne komplikované.
Preukázanie príčinnej súvislosti a výhody vlastného kaska
Pri vymáhaní škody z PZP cudzieho nákladiaka leží dôkazné bremeno výlučne na vás. Musíte bez pochybností preukázať, že kameň skutočne vyletel z nákladného priestoru konkrétneho vozidla s daným evidenčným číslom. Preto sa v praxi výmena čelného skla z poistenia rieši oveľa rýchlejšie a bez hádok cez vlastné havarijné krytie alebo cez špecializované pripoistenie čelného skla.
Ak sa spoľahnete na vlastnú poistku, poisťovňa vám škodu preplatí bez ohľadu na to, či vinníka vypátrate. Pokiaľ máte dojednané výhodné krytie, akým je napríklad havarijné poistenie bez spoluúčasti na sklá, oprava vás nestojí ani euro a nestrácate týždne dokazovaním vinníkovi.
Kamerový záznam z diaľnice, výpis mýtnych brán a ich využitie pri dokazovaní
Čo robiť, ak náklad spadol, poškodil vám auto a dotyčný šofér nezastavil a pokračoval v jazde? Ak vinník nie je zistený, nastáva problém. Slovenská kancelária poisťovateľov (SKP) spravuje poistný garančný fond, no zo zákona z neho uhrádza škody na majetku spôsobené neznámym vozidlom iba vtedy, ak pri rovnakej nehode došlo súčasne k usmrteniu alebo k ťažkej ujme na zdraví. Ak vám na diaľnici neznámy kamión rozbije auto stratenou paletou, z garančného fondu neuvidíte nič.
Jedinou záchranou pri identifikácii vinníka sú moderné technológie. Palubná kamera v aute je dnes najsilnejším tromfom, ktorý máte v rukách. Záznam z palubnej kamery zachytávajúci evidenčné číslo vozidla a samotný moment odpadnutia nákladu likvidátori poisťovne akceptujú ako jednoznačný dôkaz.
Čo si pripraviť a doložiť poisťovni pri uplatnení nároku
Ak uplatňujete nárok voči poisťovni vinníka, pripravte sa na detailnú previerku. Chýbajúci dokument môže celý proces natiahnuť aj o niekoľko mesiacov. Pripravte si nasledujúce podklady:
- Záznam o nehode: Riadne vyplnené a podpísané tlačivo správy o nehode, ideálne s podpisom oboch vodičov na mieste.
- Správa z polície: Policajný protokol, ak bola privolaná hliadka (odporúča sa vždy, ak vinník odmieta priznať chybu alebo pokračoval v jazde).
- Videozáznam z palubnej kamery: Nesestrihaný originálny záznam v plnom rozlíšení, ktorý zachytáva pád predmetu aj EČV vinníka.
- Detailná fotodokumentácia: Fotografie miesta nehody, poškodenia vášho auta, detail spadnutého nákladu na ceste aj uchytenia nákladu na vozidle škodcu.
- Technický preukaz a zelená karta: Kópia osvedčenia o evidencii vozidla poškodeného a údaje o PZP škodcu.
Postup krok za krokom, ak náklad poškodil vaše auto
V krízovej situácii nerozmýšľajte chaoticky. Držte sa tohto overeného postupu, aby ste nestratili šancu na finančnú náhradu:
- Zaistite bezpečnosť: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník (na diaľnici 100 m za autom, v obci 50 m).
- Zaznamenajte vinníka: Zapíšte si EČV vozidla, značku, model, farbu a prípadne názov prepravnej firmy z návesu či dodávky.
- Všetko odfoťte: Skôr ako spadnutý náklad odtiahnete mimo cestu, spravte fotky predmetu priamo v polohe, v akej dopadol, vrátane okolitých vozidiel a stôp brzdenia.
- Zavolajte políciu pri sporných okolnostiach: Ak vodič nákladiaka nezastavil, uniká, popiera vinu alebo spadnutý náklad tvorí rozsiahlu prekážku, ihneď volajte linku 158. Polícia vie vyžiadať záznamy z mýtnych brán Národnej diaľničnej spoločnosti a kamerových systémov diaľnice.
- Získajte kontakty na svedkov: Vypýtajte si telefónne čísla na vodičov, ktorí išli vedľa vás a udalosť videli.
- Nahláste škodu poisťovni: Ak škoda vznikla na území SR, nahláste ju poisťovni do 15 dní. Pri nehode v zahraničí máte lehotu 30 dní. Následne sa rozbieha štandardná likvidácia poistnej udalosti.
Vysypaný náklad na vozovke a mastné nároky správcu komunikácie
Čo ak sa z nákladného auta vysype štrk, prekotí sa náklad guľatiny, alebo pri páde konštrukcie vytečú prevádzkové kvapaliny? Takto spôsobená škoda spôsobená prevážaným nákladom netrápi len vodičov naokolo, ale aktivuje aj správcu komunikácie — Národnú diaľničnú spoločnosť, Slovenskú správu ciest alebo príslušný samosprávny kraj.
Správca komunikácie má právo na náhradu všetkých nákladov, ktoré mu vznikli v priamej súvislosti s nehodou. Ide o zničený asfalt, poškodené zvodidlá, rozbité dopravné značenie, zásah špeciálnej techniky na očistenie povrchu vozovky aj likvidáciu nebezpečného odpadu. Tieto sumy sa bežne pohybujú v tisíckach až desiatkach tisíc eur.
Zákonné limity krytia a hrozba regresu od poisťovne
Dobrá správa pre vinníka je, že nároky správcu komunikácie prepláca jeho poisťovňa z PZP v rámci limitu na vecné škody. Zlá správa nastáva v momente, keď poisťovňa zistí, ako bol náklad prepravovaný. Poisťovňa má totiž zo zákona č. 381/2001 Z. z. právo uplatniť voči poistenému takzvaný regres — žiadať vrátenie vyplateného plnenia alebo jeho časti.
Kedy po vás môže poisťovňa vymáhať peniaze späť? Typickým príkladom je hrubé porušenie predpisov o bezpečnosti premávky: jazda s výrazne preťaženým vozidlom, prevoz sypkého materiálu bez predpísaného zakrytia sieťou či plachtou, alebo použitie poškodených, necertifikovaných gurtien. Ak sa preukáže príčinná súvislosť medzi týmto zanedbaním a vznikom nehody, poisťovňa poškodených síce vyplatí, no peniaze bude súdne vymáhať z vášho rodinného rozpočtu. Pokiaľ by vám likvidátor zamietol nárok neoprávnene, riešením je nesúhlas s výškou poistného plnenia a podanie odvolania.
Pri zvažovaní celkovej ochrany na cestách je preto kľúčové mať nielen kvalitnú zákonnú poistku, ale poznať aj podmienky kasko poistenia, ktoré vás podrží tam, kde cudzie PZP zlyháva.
Často kladené otázky o škodách z prepravovaného nákladu
Preplatí moje PZP škodu na inom aute, ak mi zo strechy spadne bicykel?
Áno. Škodu, ktorú odpadnutý bicykel spôsobil na cudzom aute, zvodidlách či zdraví iných osôb, zaplatí vaša poisťovňa z vášho PZP. Váš vlastný zničený bicykel však z PZP uhradený nebude.
Z auta predo mnou spadol balík a narazil som doňho. Zaplatí mi opravu jeho PZP?
Áno, ak bol balík vymrštený či spadol počas jazdy auta pred vami. Udalosť sa posudzuje ako škoda vyvolaná prevádzkou tohto vozidla. Musíte však vedieť preukázať, z ktorého auta balík odpadol (ideálne kamerovým záznamom alebo priznaním vodiča).
Kto zaplatí škodu, ak som v noci na diaľnici narazil do palety, no vinník je neznámy?
Zákonné poistenie neznámeho vinníka cez Slovenskú kanceláriu poisťovateľov (garančný fond) vecné škody neprepláca, ak nedošlo k ťažkej ujme na zdraví. Škodu na vlastnom aute si musíte uplatniť z vlastného havarijného poistenia. Ak kasko nemáte, celú opravu platíte sami.
Môže odo mňa poisťovňa žiadať peniaze späť, ak náklad spadol kvôli zlému uviazaniu?
Áno. Ak poisťovňa preukáže, že ste hrubo porušili povinnosť riadne upevniť náklad (napríklad ste viezli sypký materiál bez plachty alebo použili roztrhané popruhy), uplatní voči vám regres a bude žiadať refundáciu vyplatenej sumy.
Viezol som dosky v prívesnom vozíku a pri brzdení mi rozbili kufor auta. Pomôže PZP vozíka?
Nie. Zákon výslovne vylučuje vzájomné škody medzi vozidlami tej istej jazdnej súpravy (auto a prívesný vozík), ako aj škody na prepravovanom náklade. Škodu na aute vám PZP vozíka nepreplatí, uplatniť ju môžete iba z havarijného poistenia ťažného vozidla.
Do akej lehoty musím škodovú udalosť nahlásiť poisťovni?
Ak škoda vznikla na území Slovenskej republiky, poistený škodca je povinný nahlásiť ju do 15 dní. Ak škodová udalosť nastala v zahraničí, lehota je 30 dní od jej vzniku. Poisťovňa je potom povinná vyplatiť poistné plnenie do 15 dní od ukončenia prešetrovania.