Vodovodné škody v byte a dome: Čo kryje poistka a ako postupovať
Predstavte si situáciu, ktorú nechce zažiť nikto z nás. Vrátite sa z nákupu alebo z víkendového pobytu v záhrade, otvoríte dvere a namiesto vône domova vás privíta čľapkanie vody a mokrý koberec. Vodovodné škody patria medzi najnepríjemnejšie udalosti, aké môžu majiteľa bytu či rodinného domu postihnúť. Stačí chvíľka nepozornosti, skrytá únava materiálu v stene alebo drobná prasklina na prívode k toalete a voda za pár desiatok minút zničí nielen vaše podlahy a omietky, ale pretečie aj k susedom o poschodie nižšie. Ak situáciu podceníte a spoliehate sa na to, že „mne sa to stať nemôže“, následky bývajú zdrvujúce nielen pre vašu peňaženku, ale aj pre susedské vzťahy.
Podľa štatistík poisťovní tvoria havárie vody 31 % až 40 % všetkých hlásených poistných udalostí na majetku. V bytových domoch je situácia ešte dramatickejšia, kde úniky vody predstavujú až 50 % všetkých nahlásených škôd, zatiaľ čo pri rodinných domoch je to približne 14 %. Priemerná škoda spôsobená unikajúcou vodou v bežnej slovenskej domácnosti dosahuje okolo 2 000 eur, no pri rozsiahlejších haváriách vo viacpodlažných bytovkách sa účet za opravy bežne vyšplhá nad 4 000 eur. Problémom býva, že 40 % až 50 % domácností má poistné zmluvy zastarané a trpia takzvaným podpoistením. Aby vás nečakaná havária nepripravila o celoživotné úspory, oplatí sa vedieť, ako systém poistného krytia funguje, aký je rozdiel medzi poistením nehnuteľnosti a domácnosti a ako v kritickej chvíli správne zareagovať.
Prasknutá hadička a vodovodné škody na spotrebičoch
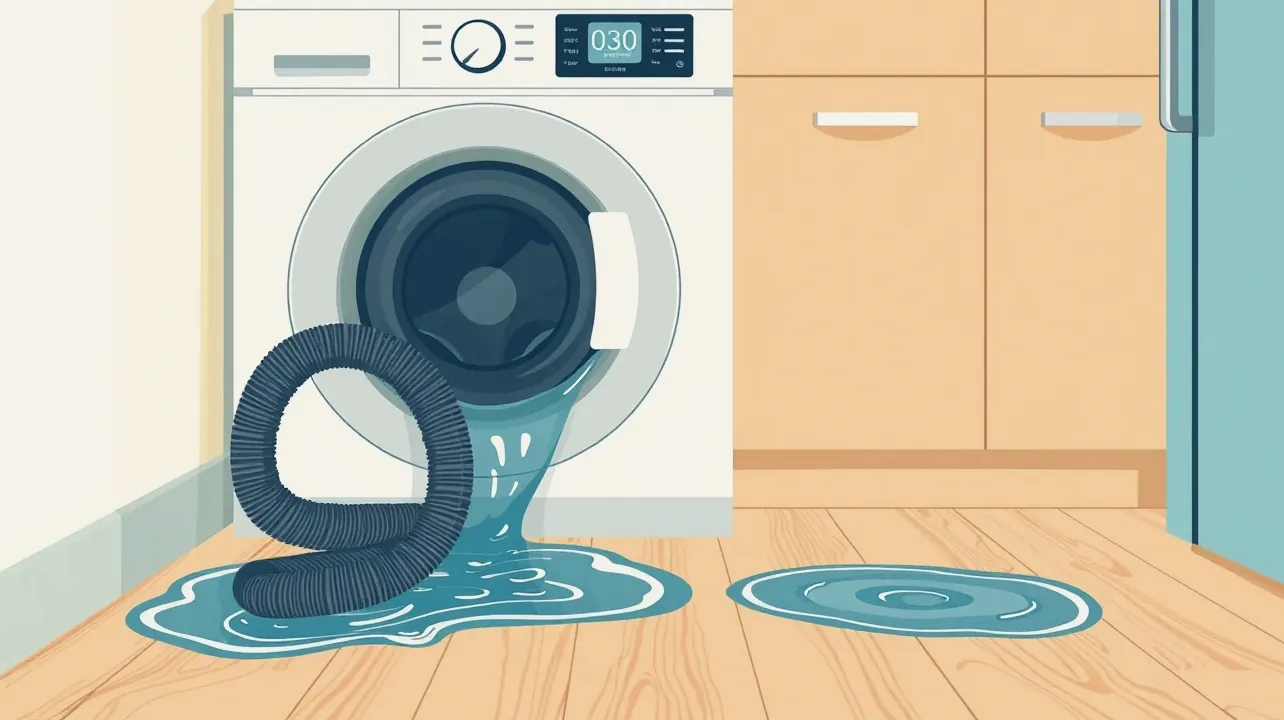
Medzi najčastejších vinníkov vytopenia patria nenápadné súčiastky, ktorým v bežnom živote nevenujeme pozornosť. Ide o ohybné prívodné hadičky, odborne nazývané flexi hadičky, ktoré privádzajú vodu do stojankových batérií, splachovačov toaliet, automatických práčok či umývačiek riadu. Tieto hadičky sú neustále pod plným tlakom vodovodného potrubia. Hoci majú na povrchu kovové opletenie, vnútri sa nachádza obyčajná gumová alebo plastová trubička, ktorá vplyvom starnutia materiálu, vodného kameňa a striedania teplôt postupne degraduje. Keď guma stratí svoju pružnosť, praskne a voda pod tlakom niekoľkých barov začne striekať priamo do interiéru.
Poisťovne rozlišujú, z akého zariadenia voda unikla a či išlo o náhlu a nepredvídateľnú udalosť. Pre bežného človeka je dôležité mať uzatvorené komplexné poistenie nehnuteľnosti a domácnosti, pretože voda poškodzuje stavebné súčasti bytu, akými sú podlahy a omietky, ale aj voľne položený nábytok, koberce a elektroniku. V praxi sa často stáva, že vodovodné škody vzniknuté prasknutím prívodnej hadičky v kúpeľni zničia nábytok v predsieni a pretečú stropom k susedovi, pričom každá z týchto škôd spadá pod inú zložku poistnej zmluvy.
Prečo flexi hadičky praskajú a aká je ich životnosť
Životnosť bežných flexi hadičiek nie je neobmedzená, odborníci odporúčajú ich preventívnu výmenu každých 5 až 7 rokov. Mnohí majitelia bytov ich však nechávajú na mieste aj dvadsať rokov, až kým nedôjde k nešťastiu. Ak hadička praskne náhle, poisťovňa udalosť spravidla uzná a uhradí náklady na opravu škôd. Problém nastáva vtedy, ak spoj dlhodobo slzil, pod umývadlom sa tvorila mláčka a na stene rástla pleseň. V takom prípade likvidátor skonštatuje, že išlo o zanedbanú údržbu, a poistné plnenie môže výrazne skrátiť alebo úplne zamietnuť. Pozrite sa aj na to, aké sú výluky z poistenia pri starých rozvodoch a iných opotrebovaných inštaláciách.
Zodpovednosť za škodu pri prevádzke práčky a umývačky
Veľmi citlivou témou je púšťanie práčky alebo umývačky riadu v čase, keď nikto nie je doma. Ak odídete do práce a necháte bežať spotrebič, ktorý následne vytopí tri poschodia pod vami, poisťovňa bude skúmať, či ste neporušili základné preventívne povinnosti. Väčšina moderných poistných zmlúv síce kryje aj nedbanlivosť, no ak spotrebič nemal bezpečnostný systém proti vytopeniu (napríklad mechanický Aquastop ventil) a vy ste odišli na niekoľkodňový výlet, likvidátor môže skúmať mieru vášho zavinenia. Obozretnosť sa vypláca najmä v starších bytovkách, kde môže tlak vody v nočných hodinách stúpnuť a namáhať oslabené spoje.
Estetické zjednotenie obkladov verzus uvedenie do pôvodného stavu
Jedným z najväčších sklamaní pri riešení poistnej udalosti býva rozsah stavebných opráv, ktoré je poisťovňa ochotná zaplatiť. Predstavte si, že máte kúpeľňu obloženú drahým talianskym obkladom, ktorý ste si dali spraviť pred desiatimi rokmi. V stene praskne potrubie a inštalatér musí rozbiť štyri kachličky, aby sa dostal k poškodenému miestu a zvaril rúru. Rúra je opravená, diera v stene zamurovaná, no presne rovnaký obklad sa už dávno nevyrába a nedá sa nikde dokúpiť. Majiteľ bytu prirodzene očakáva, že mu poisťovňa zaplatí preobloženie celej steny alebo celej kúpeľne, aby priestor vyzeral jednotne a vkusne.
Tu však narážame na základný princíp poistného práva. Poistka slúži na uvedenie veci do pôvodného funkčného stavu, nie na jej estetické vylepšenie či celkovú modernizáciu. Poisťovňa vám preplatí búracie práce, opravu muriva, hydroizoláciu a položenie nového obkladu výlučne na poškodenom mieste a v jeho bezprostrednom okolí. Náklady na takzvané estetické zjednotenie celého priestoru sú vo väčšine základných poistiek vylúčené. Ak trváte na výmene obkladov v celej kúpeľni, rozdiel v cene budete musieť doplatiť z vlastného vrecka, pokiaľ ste si túto situáciu nepripoistili v rámci nadštandardného balíka služieb. Presné podmienky si vždy overte, pričom dobré vodidlo ponúkajú najčastejšie výluky pri poistení domu a bytových priestorov.
Princíp funkčnej opravy a preplatenie kachličiek
Likvidátor pri kalkulácii škody vychádza z rozpočtu na opravu dotknutého miesta. Preplatí prácu obkladača na ploche, ktorá bola nutne zničená pri zásahu, a uhradí primeranú cenu materiálu podľa štandardných cenníkov stavebných prác. Je dobré vedieť, že pri likvidácii vodovodnej škody poistiteľ prepláca len priame následky havárie. Samotnú opravu prasknutej rúry niektoré základné poistky nehradia vôbec a kryjú iba škody spôsobené uniknutou vodou a náklady na vybúranie a zapravenie muriva. Pokročilejšie zmluvy však pokrývajú aj samotné poistenie kotla a rozvodov vrátane nákladov na lokalizáciu miesta úniku špeciálnymi prístrojmi.
Zdokumentovanie vodovodnej škody pred začatím opráv
V momente, keď objavíte vytekajúcu vodu, vás pochopiteľne zachváti stres a prvá myšlienka smeruje k handre, vedru a okamžitému upratovaniu. Zastavenie vody je absolútnou prioritou číslo jeden, no hneď po uzavretí prívodu spravte krok späť. Ak všetko dočista poumývate, vyhodíte zničené veci do kontajnera a zavoláte majstrov, pripravíte sa o dôkazy. Likvidátor poisťovne nemôže vyplatiť peniaze za škodu, ktorú nemá ako overiť. Zákon č. 40/1964 Zb. Občiansky zákonník ukladá poistenému povinnosť oznámiť škodu písomne bez zbytočného odkladu. Poisťovne majú v zmluvných podmienkach zvyčajne lehotu do 15 kalendárnych dní od vzniku alebo zistenia udalosti. Po nahlásení má poisťovňa zákonnú povinnosť ukončiť šetrenie do 1 mesiaca odo dňa, keď sa o udalosti dozvedela; ak to nestihne, musí vám na požiadanie vyplatiť preddavok.
Aby celý proces prebehol hladko a bez zbytočného krátenia peňazí, musíte postupovať systematicky. Keď nastanú vodovodné škody väčšieho rozsahu, dôkladný záznam stavu pred akýmkoľvek zásahom je kľúčom k plnému odškodneniu. Ak neviete, ako na to, pomôže vám praktický prehľad ako nahlásiť škodu na dome krok za krokom, kde nájdete presné postupy komunikácie s poisťovňou.
Postup pri záchranných prácach krok za krokom
- Zastavte prívod vody: Okamžite uzavrite hlavný ventil v byte, stúpačkový uzáver alebo ventil pri vodomere. Ak neviete ventil nájsť, volajte havarijnú službu správcu alebo suseda, ktorý vám pomôže.
- Vypnite elektrinu: Ak voda zatiekla do stien, zásuviek alebo svietidiel, vypnite hlavný istič, aby ste predišli skratu, požiaru alebo úrazu elektrickým prúdom.
- Všetko podrobne nafoťte a natočte na video: Ešte pred odčerpávaním vody spravte celkové zábery miestností aj detailné zábery poškodených miest, nábytku, elektrospotrebičov a hladiny vody na podlahe.
- Začnite s odstraňovaním vody: Odsajte stojacu vodu, aby ste zabránili jej ďalšiemu vsakovaniu do poterov a muriva. Zabezpečte vetranie a v prípade potreby si zabezpečte vysúšače muriva.
- Odložte poškodené časti: Prasknutú hadičku, poškodený kus rúry, oduté parkety či zničený koberec nevyhadzujte. Odložte ich do pivnice alebo na balkón, aby si ich likvidátor mohol pri obhliadke osobne prezrieť.
- Nahláste udalosť poisťovni: Zavolajte na asistenčnú linku alebo vyplňte formulár cez internet. Ak potrebujete rýchlu pomoc remeselníka, overte si, či vám patrí havarijná asistencia z poistky na byt.
Zoznam podkladov, ktoré si musíte pripraviť pre likvidátora
- Číslo poistnej zmluvy a presné identifikačné údaje poistníka (meno, rodné číslo, adresa).
- Fotodokumentáciu a videá zachytávajúce stav bezprostredne po havárii, výšku vodnej hladiny a detaily poškodených vecí.
- Správu od opravára alebo inštalatéra s popisom príčiny poruchy (napríklad prasknutý ventil, roztrhnuté zvarové spojenie).
- Faktúry a doklady o úhrade za vykonané núdzové opravy, materiál, odčerpávanie vody alebo zapožičanie priemyselných odvlhčovačov.
- Zoznam poškodených hnuteľných vecí s uvedením ich veku, odhadovanej pôvodnej ceny a dokladmi o kúpe, ak ich máte k dispozícii.
- Zápisnicu o škode od správcu bytového domu, ak voda poškodila spoločné priestory alebo zvislé rozvody.
- Číslo bankového účtu v tvare IBAN, na ktorý má poisťovňa zaslať poistné plnenie alebo zálohu.
Spoluúčasť pri škode susedovi a poistenie zodpovednosti
Vytopenie suseda pod vami patrí k sociálne najnepríjemnejším situáciám v bytovom dome. Ak voda z vašej práčky pretečie cez strop do susedovej čerstvo vymaľovanej obývačky, podľa Občianskeho zákonníka nesiete všeobecnú zodpovednosť za vzniknutú škodu vy ako vlastník bytu, z ktorého voda unikla. Častým omylom je domnienka, že túto škodu pokryje bežné poistenie nehnuteľnosti. To chráni len váš vlastný majetok. Škody spôsobené cudzím osobám sa hradia výlučne z poistenia zodpovednosti za škodu z vlastníctva nehnuteľnosti alebo zo zodpovednosti príslušníkov domácnosti. Pre starších ľudí býva výhodné špecializované poistenie pre seniorov žijúcich osamote, ktoré takéto krytie automaticky zahŕňa a kryje aj neúmyselné chyby pri manipulácii s vodovodnými kohútikmi.
Otázka, ktorá trápi mnohých poistených, znie: Musím platiť spoluúčasť, keď peniaze nejdú mne, ale poškodenému susedovi? Odpoveď závisí od nastavenia vašej konkrétnej zmluvy. Ak máte v zmluve dojednanú spoluúčasť, napríklad 50 eur alebo 100 eur, poisťovňa túto sumu pri výplate odškodnenia zohľadní. Niektoré poisťovne vyplatia susedovi plnú sumu a následne od vás spoluúčasť vymáhajú, iné vyplatia susedovi sumu zníženú o dohodnutú spoluúčasť a sused má právo žiadať doplatok priamo od vás. Existujú však aj produkty, kde sa pri zodpovednostných škodách dojednáva nulová spoluúčasť, čo vám ušetrí nepríjemné dohadovanie so susedom o doplatkoch.
Kedy sa uplatňuje spoluúčasť a kto ju platí
Ak vzniknú vodovodné škody v susednom byte vaším zavinením, spoluúčasť predstavuje vašu zmluvnú dohodu s poisťovňou, nie problém suseda. Sused má nárok na náhradu celej skutočnej škody. Ak mu teda vaša poisťovňa vyplatí napríklad 1 200 eur po odpočítaní vašej 100-eurovej spoluúčasti, zvyšných 100 eur mu musíte doplatiť vy zo svojho. Pokiaľ by ste odmietli, sused môže túto čiastku vymáhať súdnou cestou. Dávajte si pozor aj na situácie, kedy poisťovňa kráti plnenie za hrubú nedbanlivosť, napríklad ak necháte napúšťať vaňu a odídete z bytu preč. V takých prípadoch môže poisťovňa po vyplatení suseda žiadať peniaze späť od vás formou takzvaného regresu.
Porucha na vodovodnej prípojke pred vodomerom a za ním
Pri rodinných domoch a bytovkách často dochádza k sporom o to, kto vlastne zodpovedá za prasknuté potrubie uložené v zemi na dvore alebo pred domom. Rozhodujúcim prvkom, ktorý rozdeľuje zodpovednosť medzi vodárenskú spoločnosť a majiteľa nehnuteľnosti, je fakturačný vodomer. Vodomer predstavuje technickú aj právnu hranicu. Podľa zákona č. 442/2002 Z. z. o verejných vodovodoch a verejných kanalizáciách patrí verejný vodovod a časť prípojky po vodomer do správy vodární, zatiaľ čo vnútorné rozvody za vodomerom sú majetkom a zodpovednosťou vlastníka nehnuteľnosti.
Ak praskne potrubie pred vodomerom, vodu a samotnú opravu zvyčajne rieši vodárenská spoločnosť. Tá má právo vstúpiť na váš pozemok kvôli oprave. Hoci zákon ukladá povinnosť písomne oznámiť vstup najmenej 15 dní vopred, pri haváriách a poruchách táto lehota neplatí a vodári môžu vstúpiť na pozemok okamžite. Ak však potrubie praskne za vodomerom smerom k vášmu domu, všetka uniknutá voda pretečie cez meradlo, vodárne vám ju vyúčtujú a oprava potrubia je na vaše náklady. Preto je dôležité poznať čo je a čo nie je kryté poistením domácnosti a stavby a mať dojednané aj pripoistenie úniku vody.
Kto zodpovedá za jednotlivé úseky potrubia v dome a byte
Aby ste v prípade havárie nestrácali čas zbytočným pátraním, pripravili sme pre vás prehľadnú tabuľku najčastejších situácií. Pri riešení vodovodných škôd na prípojke býva kľúčové umiestnenie poruchy a presné znenie zmluvy o výkone správy domu.
| Miesto poruchy / Situácia | Kto zodpovedá za opravu | Z akej poistky sa škoda hradí | Čo presne musíte urobiť |
|---|---|---|---|
| Prasknutá zvislá stúpačka v bytovom jadre | Správca domu alebo spoločenstvo vlastníkov | Poistenie bytového domu (zodpovednosť správcu) | Ihneď kontaktovať havarijnú službu správcu a žiadať odstavenie celej vetvy. |
| Porucha na vodorovnom rozvode v byte za ventilom | Vlastník konkrétneho bytu | Vlastné poistenie nehnuteľnosti a zodpovednosti | Uzavrieť bytový uzáver, vykonať fotodokumentáciu a hlásiť svojej poisťovni. |
| Prasknutá prípojka pred vodomerom na pozemku | Vodárenská spoločnosť | Poistenie prevádzkovateľa verejného vodovodu | Volať poruchovú linku vodární, umožniť vstup pracovníkom na pozemok. |
| Únik vody v zemi za vodomerom smerom k domu | Vlastník rodinného domu | Poistenie nehnuteľnosti (ak kryje vonkajšie prípojky) | Zavrieť hlavný ventil pri vodomere, objednať výkopové práce a nahlásiť škodu. |
Riziko vodovodnej škody na neobývanej alebo rozostavanej stavbe
Osobitnou kapitolou sú nehnuteľnosti, v ktorých nikto trvalo nežije – víkendové chalupy, záhradné chaty, zdedené domy či novostavby v štádiu výstavby. Práve tu bývajú následky únikov vody najničivejšie. Kým v obývanom byte zistíte prasknutú hadičku do niekoľkých minút či hodín, na opustenej chate môže voda tiecť nepretržite celé týždne alebo mesiace. Premočí podlahy, zničí základy, naruší statiku a vyvolá masívny rast plesní. Navyše, tisíce metrov kubických uniknutej vody znamenajú obrovský účet za vodné a stočné.
Poisťovne majú pre neobývané a rozostavané stavby veľmi prísne pravidlá. Všeobecné poistné podmienky vyžadujú, aby budova bola riadne zabezpečená a v zimnom období temperovaná. Ak stavbu opustíte na viac ako 30 či 60 dní bez toho, aby ste vypli vodu a vypustili potrubie, poisťovňa môže v prípade škody uplatniť výluku a nevyplatiť vám ani cent. Preto sa vždy uistite, ako správne zabezpečiť dom a byt pred dlhšou neprítomnosťou.
Podmienky temperovania a zazimovania chalupy či domu
Základnou povinnosťou majiteľa rekreačného objektu pred príchodom zimy je takzvané zazimovanie. To znamená nielen vypnúť hlavný prívod vody, ale aj otvoriť všetky kohútiky a vypustiť vodu zo všetkých rozvodov, bojlerov, splachovačov a sifónov. Ak necháte v neobývanom objekte vodu v potrubí a nekúrite v ňom na minimálnu teplotu (zvyčajne aspoň +5 °C), mráz trubky roztrhne. Vonkajšie potrubia vedené v zemi musia byť uložené v nezámrznej hĺbke, čo v našich podmienkach predstavuje minimálne 80 cm pod povrchom. Ak potrubie zamrzne a praskne v menšej hĺbke, poisťovňa škodu nepreplatí. Podobné riziká hrozia aj pri odchode na dovolenku, kedy je vhodnou ochranou škoda v byte počas dovolenky krytá špeciálnym dojednaním.
Špecifiká poistného krytia pri novostavbách a rekonštrukciách
Pri stavbe domu alebo rozsiahlej rekonštrukcii bytu je potrebné uzatvoriť špecifické poistenie rozostavanej stavby. V tomto období je riziko vzniku vodovodnej škody mimoriadne vysoké kvôli tlakovým skúškam, montáži nových systémov podlahového kúrenia a prítomnosti rôznych stavebných partií. Ak voda unikne chybou montážnej firmy, poisťovňa síce môže škodu preplatiť z vašej poistky stavby, no následne bude sumu vymáhať od remeselníka alebo stavebného dozoru. Ak zistíte, že vaša súčasná zmluva na starší dom takéto situácie nepokrýva, riešením býva včasné prepoistenie nehnuteľnosti do inej poisťovne s modernejšími zmluvnými podmienkami.
Vymáhanie náhrady škody a predžalobná výzva nepoistenému susedovi
Čo robiť v najhoršom možnom scenári? Vytopil vás sused z horného poschodia, premočil vám strop, zničil maľovku a plávajúcu podlahu, no pri rozhovore bezstarostne povie, že žiadnu poistku nemá a škodu vám nezaplatí, pretože „nemá peniaze“. Tento stav je psychicky mimoriadne náročný, no zákon stojí na vašej strane. Podľa § 420 Občianskeho zákonníka každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Skutočnosť, že vinník nemá uzatvorené poistenie zodpovednosti, ho nezbavuje povinnosti nahradiť vám celú vzniknutú škodu z vlastných úspor či príjmov.
Ak máte vy sami uzatvorené kvalitné poistenie nehnuteľnosti a domácnosti, najjednoduchšou cestou je nahlásiť poistnú udalosť vašej vlastnej poisťovni. Tá vám vyplatí peniaze na opravu a následne si celú sumu sama vymôže od nezodpovedného suseda prostredníctvom takzvaného regresného nároku. Vy sa tak vyhnete osobným sporom a súdnym ťahaniciam. Ak však vlastnú poistku nemáte alebo vám nepokryla celú škodu, musíte peniaze od suseda vymáhať sami.
Mimosúdne riešenie a náležitosti predžalobnej výzvy
Predtým, ako podáte žalobu na súd, musíte susedovi zaslať oficiálnu predžalobnú výzvu. Ide o poslednú výzvu na dobrovoľné splnenie povinnosti, ktorú je nevyhnutné poslať doporučene s doručenkou alebo do vlastných rúk, aby ste mali v rukách právoplatný dôkaz o jej doručení. Vo výzve presne popíšte, kedy a ako k škode došlo, priložte fotodokumentáciu, správy od opravárov a vyčíslenie škody (ideálne na základe odborného rozpočtu alebo faktúr za opravu). Určite vinníkovi primeranú lehotu na zaplatenie, zvyčajne 10 až 15 dní od doručenia výzvy, a uveďte číslo účtu. Upozornite ho, že v prípade nezaplatenia podáte žalobu na súd, kde bude musieť okrem samotnej škody zaplatiť aj úroky z omeškania a všetky trovy súdneho konania a právneho zastúpenia, čo môže pôvodnú sumu zdvojnásobiť.
Časté otázky o riešení vodovodných havárií
Čo ak sused nie je doma a z jeho bytu sa valí voda?
V prípade bezprostredného ohrozenia majetku okamžite volajte správcu bytového domu alebo havarijnú službu, aby odstavili hlavný prívod vody pre celú stúpačku. Ak hrozí rozsiahla škoda a suseda nemožno kontaktovať, privolaná polícia a hasiči majú zákonné oprávnenie otvoriť byt aj bez súhlasu majiteľa za prítomnosti svedkov.
Preplatí mi poisťovňa účet za tisíce litrov uniknutej vody?
V základnom poistení je vodné a stočné za uniknutú vodu spravidla vylúčené. Mnoho moderných poistiek však ponúka pripoistenie takzvanej „straty vody“, ktoré má zvyčajne stanovený sublimit, napríklad do výšky 500 eur až 1 000 eur.
Môžem začať maľovať a opravovať hneď po odchode inštalatéra?
S definitívnymi opravami počkajte až na písomné potvrdenie od likvidátora po obhliadke (alebo po schválení online fotodokumentácie). Navyše steny a podlahy musia byť pred maľovaním a pokládkou krytín dokonale vysušené pomocou odvlhčovačov, inak riskujete skrytý rast nebezpečných plesní.
Prečo mi poisťovňa vyplatila len polovicu nákladov na novú podlahu?
Najčastejšou príčinou býva podpoistenie nehnuteľnosti. Ak máte dom či byt poistený na sumu z doby spred desiatich rokov, ktorá nezodpovedá dnešným cenám stavebných materiálov a prác, poisťovňa vám v rovnakom pomere zníži výplatu každého poistného plnenia.