Havarijné poistenie a jazda v zaplavenej ceste: Kedy poisťovňa zaplatí škodu a kedy nie?
Oprava motora zničeného po nasatí vody stojí bežne 4 000 až 9 000 eur a pri moderných vozidlách s drahou elektronikou často presiahne celkovú hodnotu auta. Likvidátor pritom dokáže takúto škodu zamietnuť v priebehu niekoľkých dní, ak zistí, že vodič vošiel do vody z vlastnej vôle. Mnoho motoristov sa totiž mylne domnieva, že plné krytie ich ochráni pred akýmkoľvek následkom prírodného živlu bez ohľadu na okolnosti. Téma, akou je havarijné poistenie a jazda v zaplavenej ceste, však v praxi naráža na prísne pravidlá posudzovania nedbanlivosti, zákonné lehoty a technické posudky znalcov.
Ak auto stojí na parkovisku a prekvapí ho stúpajúca rieka, situácia je právne pomerne priamočiara. Akonáhle však otočíte kľúčom v zapaľovaní a pokúsite sa prebrodiť mláku, ktorej hĺbku nepoznáte, vstupuje do hry správanie vodiča. Pre starších motoristov, ktorí si potrpia na zodpovedný prístup a pokojný spánok, je dôležité poznať presné hranice medzi živelnou udalosťou a porušením poistných podmienok. V tomto rozbore si bez zbytočného poistného žargónu ukážeme, ako likvidácia škôd od vody prebieha a na čo máte skutočný nárok.
All risk krytie alebo pripoistenie živlu: Čo chráni vozidlo pred vodou?
Základným kameňom ochrany pred nepriazňou počasia býva kvalitné zmluvné dojednanie. Zákon žiadne minimálne ani maximálne limity pre dobrovoľné krytie nepredpisuje, takže rozsah ochrany určuje výhradne vaša zmluva a stanovená hodnota vozidla. Bežné havarijné poistenie vozidla typu all risk chráni majetok pred haváriou, odcudzením, vandalizmom aj živelnými udalosťami do výšky všeobecnej alebo novej hodnoty auta. Pokiaľ však motorista hľadá úsporu, často siahne po kompromise, ktorý sa v krízovej situácii môže vypomstiť.
Častým omylom býva predstava, že lacné pripoistenie k základnej poistke vyrieši zaplavené vozidlo rovnako spoľahlivo. Pokiaľ máte iba základné PZP – povinné zmluvné poistenie, vaše vlastné auto nie je chránené vôbec. Poisťovne síce ponúkajú rôzne doplnky, no pri škodách spôsobených vodou bývajú ich finančné stropy prekvapivo nízke.
Rozdiel medzi živlom na parkovisku a vjazdom do vody
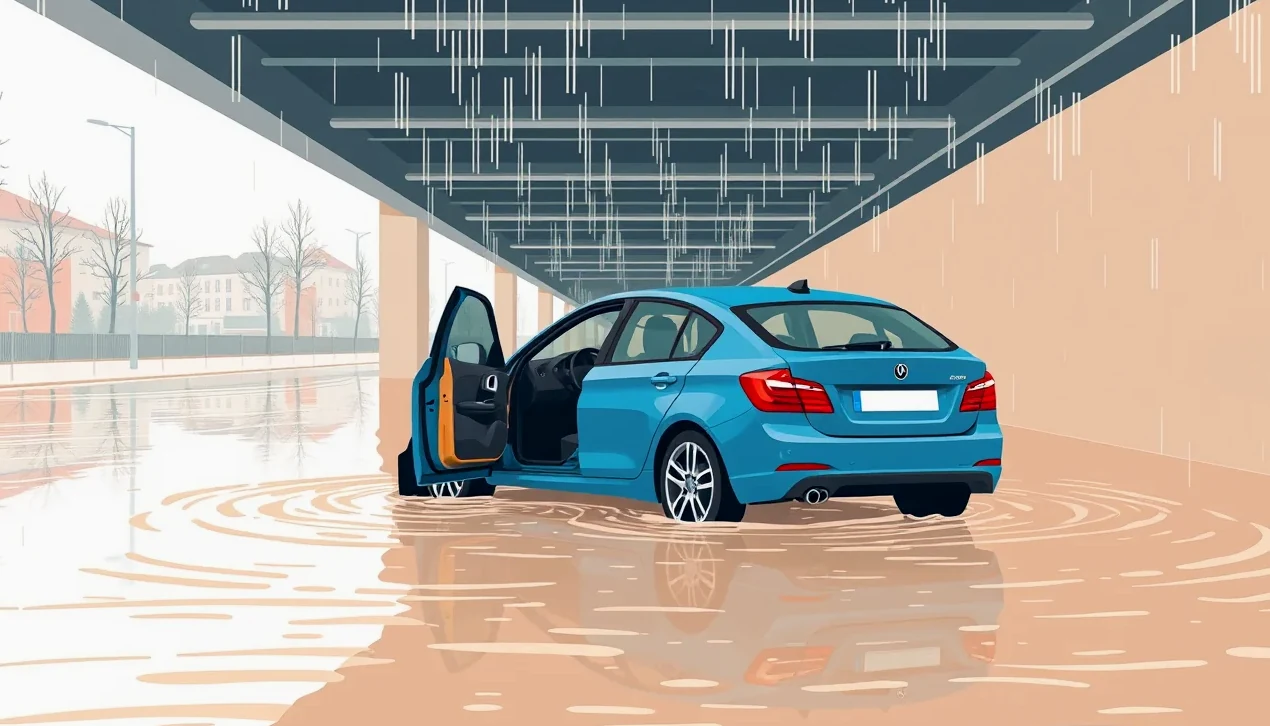
Živelná udalosť je charakterizovaná ako náhle, nepredvídateľné pôsobenie prírodných síl, ktorému poistený nemohol zabrániť. Ak vozidlo zaparkujete pred domom na riadnom mieste a v noci sa v dôsledku bleskovej povodne vyleje miestny potok, ide o typickú živelnú škodu. Auto stálo, nikto ho neovládal a voda stúpla nezávisle od vôle majiteľa. V takomto prípade poisťovňa hradí škody do plnej výšky poistnej sumy po odpočítaní spoluúčasti.
Úplne iná právna situácia nastáva, keď sedíte za volantom. Akonáhle je vozidlo v pohybe a vojde do zaplaveného úseku, z pohľadu likvidátora už nejde len o pôsobenie prírodného živlu, ale o dynamický dej. Práve preto havarijné poistenie a jazda v zaplavenej ceste predstavujú špecifickú kategóriu, kde sa skúma miera zavinenia a predvídavosť šoféra.
Limity poistného plnenia pri zmluvách
Kým komplexná poistka vychádza zo skutočnej hodnoty vozidla, doplnkové balíky k zákonnému poisteniu majú pevné finančné stropy. Ak si motorista dojedná len čiastkové krytie, musí počítať s tým, že moderné auto plné riadiacich jednotiek sa pri kontakte s vodou stáva prakticky neopraviteľným. Nasledujúca tabuľka prehľadne ukazuje, aké finančné krytie a limity môžete v praxi očakávať.
| Typ poistného krytia | Orientačný limit plnenia | Bežná výška spoluúčasti | Krytie zaplaveného motora pri jazde |
|---|---|---|---|
| Plné all risk havarijné poistenie | Všeobecná hodnota auta (do 100 %) | 5 % až 10 % (min. 150 €) | Áno, po preverení miery nedbanlivosti |
| Čiastkové kasko (iba živel a krádež) | Všeobecná hodnota auta | 5 % až 10 % (min. 150 €) | Áno, ak nebolo preukázané úmyselné riziko |
| Pripoistenie živlu k PZP | 500 € až 2 000 € | Často bez spoluúčasti alebo fixne 50 € | Iba do nízkeho limitu, na motor nestačí |
| Samostatné PZP bez pripoistení | 0 € na vlastnom vozidle | Neaplikuje sa | Nie, vlastné škody nekryje |
Z porovnania je zrejmé, že pripoistenie živelných udalostí k PZP s limitom do 2 000 eur postačí nanajvýš na základné vyčistenie čalúnenia, ale pri poškodení pohonnej jednotky zďaleka nepokryje vzniknuté náklady. Na druhej strane, ak máte správne nastavenú zmluvu, môžete sa vyhnúť nepríjemným prekvapeniam pri likvidácii.
| Výhody plného all risk krytia | Nevýhody all risk poistenia |
|---|---|
| Kryje škody na vozidle až do jeho trhovej hodnoty | Vyššie ročné poistné v porovnaní s čistým PZP |
| Zahŕňa asistenčné služby vrátane špeciálneho odťahu | Nutnosť hradiť dohodnutú spoluúčasť (napr. 150 eur) |
| Možnosť pripoistenia náhradného vozidla počas opravy | Riziko krátenia pri hrubom porušení predpisov |
| Ochrana pred vandalizmom, zverou aj haváriou na jednom mieste | Pri starších autách môže byť ekonomicky nevýhodné |
Neprispôsobenie jazdy stavu vozovky a zákonné povinnosti vodiča
Pri riešení škodových udalostí sa poisťovne neopierajú len o svoje interné tabuľky, ale predovšetkým o platnú legislatívu Slovenskej republiky. Základným pilierom je zákon č. 8/2009 Z. z. o cestnej premávke, ktorý v § 16 ods. 1 jasne definuje, ako sa má vodič správať. Podľa tohto ustanovenia je vodič povinný prispôsobiť rýchlosť jazdy a svoje celkové správanie najmä svojim schopnostiam, poveternostným podmienkam, stavu a povahe vozovky a iným okolnostiam, ktoré možno predvídať.
Zaliata cesta, súvislá vrstva vody na diaľnici či rozliata mláka pod mostom predstavujú zmenu povahy vozovky. Ak vodič takúto prekážku vidí alebo ju vzhľadom na hustý dážď a viditeľnosť môže rozumne predpokladať, zákon mu ukladá spomaliť alebo vozidlo úplne zastaviť. Pre posudzovanie poistnej udalosti je tento paragraf kľúčový, pretože jeho porušenie je často prvým argumentom likvidátora na krátenie poistného plnenia.
Čo hovorí zákon o cestnej premávke
Zákonodarca pamätal na to, že vozovka nie je nemenná plocha. Ak po búrke zostane na ceste vodná plocha, nepovažuje sa za skrytú technickú chybu cesty, ale za prekážku, ktorej prítomnosť vyplýva z počasia. Vodič má povinnosť sledovať situáciu pred sebou v takej vzdialenosti, aby stihol bezpečne zareagovať.
Ak vodič v plnej rýchlosti vletí do hlbokej vody, hrozí strata ovládateľnosti, poškodenie predného nárazníka tlakom vody a predovšetkým okamžité nasatie kvapaliny do sacieho potrubia motora. V policajnom protokole sa v takých prípadoch takmer bez výnimky objaví práve formulácia o neprispôsobení jazdy stavu a povahe vozovky. Poisťovňa tento záznam prevezme a použije ho ako dôkaz o vine šoféra.
Zodpovednosť za škodu podľa Občianskeho zákonníka
Okrem dopravných predpisov zohráva rozhodujúcu úlohu zákon č. 40/1964 Zb. Občiansky zákonník. Ten v § 415 stanovuje všeobecnú prevenčnú povinnosť: každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. V nadväznosti na to § 799 ods. 1 Občianskeho zákonníka poistenému priamo ukladá povinnosť dbať na to, aby poistná udalosť vôbec nenastala.
Zásadný je potom § 799 ods. 3 toho istého zákona. Hovorí, že ak porušenie povinností poisteného malo podstatný vplyv na vznik škody alebo na zväčšenie jej rozsahu, poisťovňa je oprávnená poistné plnenie primerane znížiť. Likvidátor tak nemusí dokazovať, že ste chceli auto utopiť úmyselne. Stačí preukázať, že ste ignorovali viditeľnú hladinu vody, čím ste zanedbali elementárnu opatrnosť, a výplata škody sa dramaticky zníži.
Ako poisťovne posudzujú vedomé podstúpenie rizika a jazdu po zaplavenej ceste?
Jedným z najčastejších dôvodov odmietnutia alebo výrazného krátenia peňazí býva takzvané vedomé podstúpenie rizika. Pre staršieho človeka, ktorý jazdí opatrne, to môže znieť nespravodlivo, no poisťovne majú túto oblasť detailne zmapovanú. Ak vidíte pred sebou zatopený železničný podjazd, v ktorom už stojí po okná utopené iné auto, a napriek tomu sa rozhodnete prejsť, dopúšťate sa konania na vlastné nebezpečenstvo. Správne nastavené havarijné poistenie a jazda v zaplavenej ceste za takýchto podmienok nezaručujú automatickú náhradu.
Podľa § 802 ods. 1 Občianskeho zákonníka môže poistiteľ plnenie odmietnuť alebo znížiť pri hrubom porušení zmluvných podmienok. Likvidátori skúmajú, či vodič mohol situáciu vyriešiť inak — napríklad otočením vozidla, zastavením na bezpečnom vyvýšenom mieste alebo privolaním pomoci. Ak ste mali možnosť bezpečne zastať, no dobrovoľne ste sa rozhodli riskovať hĺbku vody, poisťovňa to označí za hrubú nedbanlivosť.
Vedomý vjazd do vody verzus uviaznutie v kolóne
V praxi je nutné striktne rozlišovať dve úplne odlišné situácie, s ktorými sa likvidátori stretávajú:
- Uviaznutie v stojacej kolóne: Vojdete do podjazdu za bežnej premávky, no doprava pred vami nečakane zastaví. Medzitým prívalový dážď upchá kanalizáciu a voda v priebehu troch minút stúpne k prahom dverí. V takej chvíli ste nemali kam uniknúť. Škoda vznikla bez vášho zavinenia a poistka škodu uhradí v plnom rozsahu.
- Dobrovoľný prejazd zatopeného úseku: Prídete k stojatej vodnej hladine, pred ktorou nie je kolóna. Zhodnotíte situáciu a pokúsite sa prekážku prejsť. Ak auto uprostred zhasne, išlo o vaše vlastné rozhodnutie vstúpiť do neznámeho terénu, čo likvidátor vyhodnotí ako vedomé riskovanie.
Rozhodujúce je dokazovanie. Poisťovne dnes bežne využívajú záznamy z mestských kamerových systémov, výpovede svedkov a polície, prípadne záznamy, ktoré poskytuje moderná technika, ako je napríklad záznamník nehodových dát EDR pri likvidácii škody.
Štartovanie zaplaveného motora a vznik vodného rázu
Ešte nebezpečnejším momentom než samotný vjazd je správanie po tom, ako motor v hlbokej vode zhasne. Väčšina vodičov inštinktívne otočí kľúčom alebo stlačí štartovacie tlačidlo v nádeji, že auto naskočí a z vody vycúvajú. To je tá najdrahšia chyba, akej sa môžete dopustiť.
Kvapalina je na rozdiel od zmesi vzduchu a paliva nestlačiteľná. Ak sa voda dostane cez vzduchový filter do valcov a piest sa ju pokúsi stlačiť, dôjde k takzvanému hydrostatickému zámku (vodnému rázu). Obrovský protitlak okamžite ohne ojnice, zlomí kľukový hriadeľ alebo prerazí blok motora. Kým samotné zaliatie stojaceho motora čistou vodou by sa dalo vyriešiť vysušením a výmenou náplní, štartovaním zničíte motor definitívne. Poisťovňa následne prehlási, že škodu ste nespôsobili vodou, ale vlastným konaním po udalosti, a odmietne vyplatiť náklady na nový motor.
Znalec a motor po nasatí vody: Ako prebieha technické skúmanie?
Niektorí motoristi sa pokúšajú udalosť pred poisťovňou prikrášliť tvrdením, že auto stálo a voda sa doň dostala sama. Skúsený likvidátor alebo prizvaný súdny znalec z odboru dopravy a strojárstva však dokáže technický stav prečítať s mimoriadnou presnosťou. Pri vniknutí vody do agregátu zanecháva fyzika nezmazateľné stopy, ktoré sa nedajú zamaskovať.
Ak je škoda vysoká, poisťovňa nariadi demontáž kľúčových komponentov v zmluvnom servise. Preveruje sa stav sacieho traktu, vzduchového filtra a samotného kľukového mechanizmu. Znalec okamžite spozná rozdiel medzi motorom, ktorý bol počas zaplavenia vypnutý, a motorom, ktorý v momente nasatia vody pracoval pri dvoch tisíckach otáčok za minútu.
Prejavy hydrostatického zámku v motore
Technické skúmanie motora sa zameriava na niekoľko nespochybniteľných indikátorov mechanického zlyhania:
- Deformácia ojníc: Ohnuté alebo roztrhnuté ojnice piestov jednoznačne dokazujú, že sa motor točil a piest narazil na nestlačiteľnú vodnú stenu vo valci.
- Stav vzduchového filtra: Papierová vložka filtra býva pri nasatí vody mechanicky pretrhnutá smerom dovnútra sania podtlakom, ktorý vyvíja bežiaci motor.
- Prítomnosť bahna a nečistôt: Sedimenty z kalnej vody sa nachádzajú hlboko v sacom potrubí a na stenách spaľovacej komory, čo potvrdzuje dynamické nasatie cez sací trakt.
- Zápis v riadiacej jednotke: Elektronika motora zaznamená náhlu zmenu tlaku, okamžité zastavenie kľukového hriadeľa a chyby snímačov v presnom čase.
Ak znalec tieto stopy objaví, poisťovňa získa nepriestrelný dôkaz, že vozidlo sa pohybovalo vlastnou silou cez hlbokú vodu. Akékoľvek nepravdivé tvrdenia vodiča potom vedú k uplatneniu § 802 ods. 1 Občianskeho zákonníka, ktorý umožňuje odmietnuť plnenie z dôvodu uvedenia vedome nepravdivých údajov.
Riadiace jednotky a zaplavená elektroinštalácia
Voda nepoškodzuje len mechanické súčasti. V moderných automobiloch sa v priestore podlahy, pod sedadlami a v prahoch nachádzajú desiatky káblových zväzkov a riadiacich modulov. Ak hladina vody dosiahne úroveň prahov alebo nástupnej hrany dverí, dochádza k zatopeniu komfortných jednotiek, snímačov airbagov a konektorov.
Kvapalina spôsobuje okamžitý skrat a následnú elektrochemickú koróziu. Aj keby sa vozidlo podarilo naštartovať a motor prežil, oxidácia medených vodičov a spojov sa prejaví o niekoľko týždňov či mesiacov nevysvetliteľnými poruchami bezpečnostných systémov. Z tohto dôvodu poisťovne pri zaplavení interiéru nad úroveň sedadiel takmer bez výnimky vyhlasujú totálnu škodu, pretože náklady na kompletnú výmenu elektroinštalácie presahujú všeobecnú hodnotu vozidla.
Vlna od nákladného auta z protismeru: Kto zaplatí škodu na motore?
Veľmi nepríjemnou a v praxi frekventovanou situáciou je prejazd plytkou vodou, kde by bežné vozidlo bez problémov prešlo, no v protismere sa neohľaduplne prirúti nákladné auto alebo autobus. Rýchlo idúce ťažké vozidlo vytvorí mohutnú prívalovú vlnu vody, ktorá sa prevalí cez kapotu vášho osobného auta a vnikne priamo do otvoru sania umiestneného v prednej maske. Kto v takej chvíli nesie zodpovednosť?
Vodič nákladného auta svojou bezohľadnou jazdou porušil pravidlá, pretože mal rýchlosť prispôsobiť tak, aby nestriekal vodu na ostatných účastníkov premávky a neohrozoval ich. Vymáhanie takejto škody je však bez konkrétnych dôkazov mimoriadne zložité, zvlášť ak nákladné auto nezastaví a pokračuje v jazde.
Uplatnenie nároku z PZP vinníka
Pokiaľ máte v aute palubnú kameru a na zázname je jasne viditeľné evidenčné číslo protiidúceho nákladného auta, vlna vody a okamžité zhasnutie vášho motora, môžete si uplatniť škodu z povinného zmluvného poistenia tohto vinníka. Vodič nákladného vozidla spôsobil škodu prevádzkou svojho motorového vozidla. Výhodou tohto postupu je, že neplatíte žiadnu spoluúčasť a neprichádzate o svoj bezškodový priebeh.
Ak však záznam nemáte a vodič poprie, že by okolo vás prešiel vyššou rýchlosťou, dôkazné bremeno leží na vás. Bez svedkov či polície poisťovňa vinníka nárok odmietne s odôvodnením, že ste do vody vošli sami a motor nasosal vodu z cesty, nie z vlny. Detailný postup, ako sa brániť pri neuznaní nároku, rozoberá nesúhlas s výškou poistného plnenia.
Riešenie cez vlastné havarijné poistenie
Ak vinníka nemožno jednoznačne identifikovať, jediným záchranným kolesom zostáva vlastná poistka. V takomto prípade nahlásite udalosť ako stret s vodnou prekážkou alebo živelnú udalosť. Pre poisťovňu je to signál, že havarijné poistenie a jazda v zaplavenej ceste sa budú likvidovať z vašej zmluvy.
Musíte však počítať s tým, že z poistného plnenia vám bude odpočítaná dohodnutá spoluúčasť a udalosť môže mať vplyv na váš bonus v ďalšom poistnom období. Poisťovňa preverí, či ste v momente stretu s vlnou stáli, alebo ste sa sami pohybovali nepovolenou rýchlosťou. Ak sa preukáže, že ste zastavili pri pravom okraji a vlna vás doslova zaliala, likvidácia prebieha spravidla bez krátenia za nedbanlivosť.
Pneumatiky, dezén a krátenie plnenia pri vode na ceste
Voda na vozovke nepredstavuje len riziko nasatia do motora, ale aj obrovské nebezpečenstvo straty priľnavosti. Prívalové dažde v kombinácii s vyjazdenými koľajami vytvárajú ideálne podmienky pre vznik aquaplaningu. Ide o stav, kedy pneumatika nestíha odvádzať vodu spod dezénu, vozidlo začne „plávať“ na vodnom vankúši a stáva sa úplne neovládateľným. Ak v takejto situácii narazíte do zvodidiel alebo skončíte v priekope, likvidátor okamžite zameria pozornosť na vaše obutie.
Stav pneumatík je jedným z prvých technických parametrov, ktoré mobilný technik pri obhliadke kontroluje a zaznamenáva do protokolu. Nejde len o formálnu kontrolu, ale o hľadanie príčinnej súvislosti medzi technickým stavom auta a vznikom poistnej udalosti.
Riziko aquaplaningu pri zjazdenom obutí
Zákon síce stanovuje minimálnu hĺbku dezénu pre letné pneumatiky na 1,6 milimetra, no pri takejto hodnote pneumatika na mokrej vozovke prakticky nefunguje. Už pri zvyškovej hĺbke pod 3 milimetre sa brzdná dráha na vode dramaticky predlžuje a rýchlosť, pri ktorej dochádza k aquaplaningu, klesá z bežných 80 km/h na menej než 60 km/h. Na dôležitosť správneho sezónneho prezutia a jeho vplyv na výplatu peňazí detailne upozorňuje článok poistenie auta a zimné pneumatiky.
Ak znalec preukáže, že vozidlo malo pneumatiky pod zákonom stanovenou hranicou, poisťovňa využije § 799 ods. 3 Občianskeho zákonníka. Prevádzka vozidla s opotrebovaným obutím je porušením povinnosti udržiavať auto v riadnom technickom stave. Krátenie plnenia sa v takýchto prípadoch bežne pohybuje v rozmedzí 20 % až 50 %, pričom pri fatálnom zanedbaní môže dôjsť k úplnému zamietnutiu výplaty škody.
Ako bezpečne zdokumentovať škodu, keď voda neustále stúpa?
Pravidlo číslo jeden pri akejkoľvek nehode znie: ľudský život a zdravie majú absolútnu prednosť pred majetkom. Nikdy nezostávajte v aute a neriskujte zranenie len preto, aby ste urobili peknú fotografiu pre poisťovňu. Ak voda stúpa rýchlo, dvere auta sa v dôsledku vonkajšieho tlaku vody môžu stať neotvárateľnými. Vašou jedinou povinnosťou je bezpečne opustiť vozidlo a presunúť sa na vyvýšené miesto.
Akonáhle ste v bezpečí, prichádza na rad zabezpečenie dôkazov. Občiansky zákonník v § 797 ods. 2 ukladá povinnosť oznámiť poistnú udalosť bez zbytočného odkladu. Konkrétne zmluvné lehoty bývajú najčastejšie 15 dní pri škode na území Slovenska a 30 dní pri udalosti v zahraničí. Čím skôr však dôkazy zhromaždíte a poisťovni dodáte, tým hladšie bude celý proces prebiehať.
Čo odfotiť pred opustením miesta nehody
Ak vám to situácia a bezpečnosť dovolia, smartfónom z bezpečnej vzdialenosti zdokumentujte celkový kontext situácie. Práve tieto snímky rozhodnú o tom, či likvidátor uzná nepredvídateľnosť udalosti:
- Celkový pohľad na vozovku: Odfoťte úsek tak, aby bolo vidieť, či bola cesta označená prenosným dopravným značením (napr. zákaz vjazdu alebo práca na ceste). Absencia značenia hrá vo váš prospech.
- Výška vodnej hladiny voči autu: Zachyťte, pokiaľ voda na karosérii siaha – ideálne vo vzťahu ku kolesám, prahom či svetlometom. Tento záber dokáže, či hladina bola pod úrovňou sania pred tým, než náhle stúpla.
- Okolitá infraštruktúra: Zaznamenajte upchaté kanalizačné vpuste, vybrežený jarok alebo zosuv pôdy, ktoré jasne potvrdzujú živelný charakter udalosti.
- Interiér vozidla: Po opadnutí vody odfoťte stav podlahy, sedačiek a palubnej dosky pred akýmkoľvek zásahom či čistením.
Nikdy nezačínajte auto rozoberať ani čistiť pred vykonaním obhliadky technikom poisťovne. Ak by ste vymenili olej alebo vyčistili filter svojpomocne, zničíte dôkazný materiál a vystavujete sa riziku, že likvidácia poistnej udalosti skončí zamietnutím pre nemožnosť overiť rozsah a príčinu poškodenia.
Modelový príklad zo života: Pán Jozef a zatopený podjazd
Aby sme si ukázali, ako teória funguje v tvrdej realite, pozrime sa na detailný prípad 62-ročného pána Jozefa z Banskej Bystrice. Jozef vlastní päťročný rodinný hatchback s naftovým motorom, ktorého trhová hodnota bola znalcom vyčíslená na 12 000 eur. Mal uzatvorené plné kasko so spoluúčasťou 5 %, minimálne 150 eur.
Počas podvečernej búrky smeroval domov z práce. Pred ním sa nachádzal železničný podjazd, v ktorom sa po prietrži mračien vytvorila hlboká vodná lagúna. Cesta nebola uzavretá žiadnou policajnou páskou ani dopravnou značkou. Jozef videl, že pred ním úspešne prešlo väčšie dodávkové vozidlo. Zaradil prvý prevodový stupeň a vošiel do vody. V najhlbšom mieste však hladina dosahovala takmer 45 centimetrov, čo bolo vysoko nad konštrukčnou úrovňou sania jeho vozidla.
Auto uprostred vody trhlo a motor okamžite zhasol. Jozef v strese trikrát za sebou otočil kľúčom v zapaľovaní v snahe naštartovať. Z motorového priestoru sa ozval len kovový úder a štartér stíchol. Voda začala pretekať cez dvere do interiéru. Jozef vystúpil, zavolal asistenčnú službu svojej poisťovne a nechal auto odtiahnuť priamo do autorizovaného servisu. Aké boli následky a finančné vyčíslenie celej udalosti?
- Zistené škody v servise: Servis po demontáži zistil deformáciu dvoch ojníc, prasknutý blok motora a úplné zničenie troch riadiacich jednotiek umiestnených na podlahe auta. Kalkulácia opravy znela na 10 500 eur.
- Stanovenie totálnej škody: Keďže náklady na opravu presiahli 80 % trhovej hodnoty vozidla, poisťovňa udalosť uzavrela ako ekonomickú totálnu škodu. Všeobecná hodnota vraku v elektronickej aukcii bola stanovená na 3 500 eur.
- Závery likvidátora: Likvidátor z palubnej kamery vozidla a zo stopového skúmania motora preukázal hrubé porušenie povinností. Vodič vedomým vjazdom do hlbokej vody porušil § 16 ods. 1 zákona o cestnej premávke a následným štartovaním porušil § 799 ods. 1 Občianskeho zákonníka.
- Finančný verdikt: Poisťovňa uplatnila krátenie poistného plnenia o 40 % z dôvodu hrubej nedbanlivosti. Výpočet plnenia vyzeral nasledovne: základná škoda predstavovala rozdiel medzi trhovou hodnotou a vrakom (12 000 € − 3 500 € = 8 500 €). Po uplatnení 40 % krátenia (zrážka 3 400 €) a odpočítaní spoluúčasti 150 € vyplatila poisťovňa pánovi Jozefovi iba 4 950 eur.
Jozef tak v konečnom dôsledku prišiel o funkčné auto a z vlastného vrecka musel doplatiť tisíce eur, aby si mohol zaobstarať adekvátnu náhradu. Ak by mal na aute dojednané aj poistenie finančnej straty, situácia mohla byť miernejšia, čo vysvetľuje rozbor GAP poistenie v praxi. Tento reálny prípad jasne ukazuje, že havarijné poistenie a jazda v zaplavenej ceste nie sú bianko šekom na bezhlavé riskovanie.
Odpustenie spoluúčasti a doplnkové výhody pri likvidácii
Niektoré poistné produkty na slovenskom trhu lákajú motoristov na rôzne marketingové výhody, ako je napríklad odpustenie spoluúčasti pri prvej zavinenej poistnej udalosti alebo bonusové krytie batožiny. Pre staršieho vodiča, ktorý jazdí desiatky rokov bez nehôd, môže takáto ponuka znieť mimoriadne lákavo. Je však potrebné dôkladne čítať zmluvné podmienky, aby ste vedeli, či sa tieto výhody vzťahujú aj na škody spôsobené vodou.
Odpustenie spoluúčasti býva totiž vo väčšine poisťovní viazané výhradne na opravu v zmluvnom partnerskom servise danej poisťovne. Ak sa rozhodnete pre neautorizovanú dielňu vo vašej obci, benefit automaticky zaniká. Zároveň platí, že táto výhoda sa často vzťahuje iba na klasické dopravné nehody (stret dvoch vozidiel) a nie na škody spôsobené živlom či vniknutím vody do motora.
Zmluvná spoluúčasť v praxi
Spoluúčasť je suma, ktorou sa poistený podieľa na úhrade každej škody. Najčastejšie býva dojednaná ako percentuálny podiel s pevnou minimálnou čiastkou — typicky 5 %, minimálne 150 eur, prípadne 10 %, minimálne 300 eur. Pri menších poškodeniach, napríklad pri čiastočnom zatopení podlahy, kde vyčistenie a vysušenie stojí 400 eur, zaplatí poisťovňa po odpočítaní 150 eur len zvyšných 250 eur.
Ak nastane totálna škoda, spoluúčasť sa odpočítava z celkovej poistnej sumy. Pre vodičov elektromobilov je situácia ešte špecifickejšia, keďže akumulátor umiestnený v podlahe vyžaduje osobitný prístup pri poistení, o čom podrobne píšeme v článku o poistení finančnej straty na elektromobil. Dôležité je tiež vedieť, že zmluvu môžete pri nespokojnosti s podmienkami vypovedať. Podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď doručená poisťovni najmenej šesť týždňov pred uplynutím poistného obdobia.
Havarijné poistenie a jazda v zaplavenej ceste pri zabezpečení náhradného auta
Zaplavené vozidlo predstavuje pre servis obrovskú časovú záťaž. Nestačí len vymeniť olej či poškodené súčiastky. Interiér auta sa musí kompletne odstrojiť, sedadlá a tlmiace materiály putujú do špeciálnych sušiacich komôr a elektroinštalácia sa podrobuje dôkladnej diagnostike. Celý tento proces trvá bežne tri až šesť týždňov. Starší človek, ktorý potrebuje pravidelne navštevovať lekára alebo nakupovať, sa tak ocitá bez dopravného prostriedku.
Preto je vhodné preveriť, či vaše zmluvné dojednanie obsahuje nárok na náhradné vozidlo a za akých podmienok. Moderné krytie a výluky pri poistení auta totiž presne špecifikujú, kedy vám asistenčná služba kľúče od náhradného auta odovzdá.
Podmienky pre zapožičanie vozidla počas sušenia
Nárok na náhradné auto nie je automatický. Väčšina základných poistiek ho buď neobsahuje vôbec, alebo len na veľmi obmedzený čas. Štandardné asistenčné krytie poskytuje náhradné vozidlo na dobu 3 až 5 dní, čo pri týždne trvajúcej oprave zatopeného auta nerieši vašu mobilitu. Ak chcete mať istotu, musíte si priplatiť rozšírený balík asistencie, ktorý garantuje mobilitu na 10 až 15 dní, prípadne po celý čas normohodín opravy schválených likvidátorom.
Pozor si treba dať aj na odťah z miesta nehody. Vyťahovanie auta uviaznutého v hlbokom blate či zaliatom podjazde vyžaduje špeciálnu techniku s navijakom. Základné asistenčné balíky majú často finančný strop na odťah vo výške 100 až 150 eur, čo pri náročnom zásahu zďaleka nestačí. Presné podmienky a obmedzenia nájdete v téme limity asistenčných služieb na odťah. Ak sa rozhodujete o nastavení celého poistenia na ďalší rok, odporúčame vykonať pravidelné porovnanie, ktoré ponúka revízia PZP a havarijného poistenia, aby vás nezaskočili staré zmluvné limity, či zvážiť výhody a nevýhody kombinovanej poistky auta.
Často kladené otázky o zatopených autách
Preplatí mi havarijné poistenie zničený motor, ak som vošiel do zatopeného podjazdu?
Iba čiastočne alebo vôbec. Ak bol podjazd viditeľne zaplavený a vy ste doň vošli dobrovoľne, poisťovňa bude udalosť posudzovať ako vedomé podstúpenie rizika a porušenie prevenčnej povinnosti podľa § 799 ods. 1 Občianskeho zákonníka. V praxi to znamená, že likvidátor poistné plnenie skráti o 20 % až 50 %, prípadne ho úplne zamietne, ak preukáže hrubú nedbanlivosť.
Môžem skúsiť naštartovať auto, keď voda z cesty opadne?
V žiadnom prípade nie. Ak sa voda dostala do sacieho potrubia, pokus o naštartovanie vyvolá hydrostatický zámok, ktorý okamžite ohne ojnice a zničí motor. Z pohľadu poisťovne ide o zväčšenie rozsahu škody vlastným konaním podľa § 799 ods. 3 Občianskeho zákonníka, čo vedie k úplnému odmietnutiu úhrady nákladov na výmenu motora. Vozidlo nechajte na mieste a privolajte odťahovú službu.
Do akej lehoty musím zatopenie auta nahlásiť poisťovni?
Občiansky zákonník v § 797 ods. 2 vyžaduje nahlásenie bez zbytočného odkladu. Poistné podmienky jednotlivých poisťovní stanovujú presné zmluvné lehoty – spravidla do 15 dní pri udalosti na území Slovenska a do 30 dní, ak k zatopeniu došlo v zahraničí. Odporúča sa však škodu nahlásiť online alebo telefonicky do 24 hodín.
Stačí mi na zaplavenú cestu pripoistenie živlu k PZP?
Nestačí. Tieto doplnkové poistky majú nízke limity plnenia, orientačne od 500 do 2 000 eur. Pri modernom aute zaliatie interiéru a motora spôsobuje škody v rádoch tisícov eur, takže pripoistenie pokryje len zlomok nákladov. Na plnú ochranu je nevyhnutné komplexné kasko krytie.
Čo robiť, ak mi motor zaliala vlna od oproti idúceho kamióna?
Zastavte vozidlo, nevypínajte palubnú kameru a zabezpečte záznam, na ktorom je viditeľné evidenčné číslo nákladného auta. Škodu je možné primárne nárokovať z PZP vinníka, ktorý neprispôsobil jazdu stavu cesty. Ak vinníka nemáte, škodu nahláste do vlastnej kasko poistky, kde správne doložená situácia zabráni tomu, aby bolo vaše havarijné poistenie a jazda v zaplavenej ceste zaťažené krátením za nedbanlivosť.